Invertir para principiantes consiste en poner dinero en activos financieros como acciones, bonos o fondos para generar patrimonio con el tiempo, y en aceptar a cambio que su valor puede bajar. Ese riesgo es el precio de una rentabilidad que las cuentas de ahorro no pueden igualar. Esa rentabilidad ha rondado de media el 7–10% anual en índices bursátiles amplios como el S&P 500 y el MSCI World Index en periodos de varias décadas, sin garantía para ningún año concreto. Para un principiante, el comienzo habitual es un fondo indexado o ETF de bajo coste, comprado a través de una plataforma regulada y al que se aporta dinero cada mes.
Ahorrar mantiene el dinero a salvo hasta el límite de una garantía de depósitos, pero el dinero que se queda a tipos de interés bajos pierde poder adquisitivo frente a la inflación cada año. El trading busca aprovechar movimientos de precios a corto plazo y exige conocimientos, herramientas y tiempo distintos. Invertir mantiene los activos durante años o décadas, y esos años dejan que el interés compuesto haga su trabajo. Una inversión de 1.000 € que crece un 7% anual llega a unos 7.600 € al cabo de 30 años, porque las ganancias de cada año generan a su vez rentabilidad propia.
Un principiante puede perder parte o la totalidad del dinero invertido, porque los mismos mercados que hacen crecer el dinero también pueden reducirlo. En la crisis financiera de 2008, el S&P 500 cayó cerca de un 57% desde su máximo hasta su mínimo. Los riesgos con los que se topa primero un principiante son el riesgo de mercado, el riesgo de liquidez y el riesgo de concentración. Antes de poner el primer euro, un principiante deja resueltos tres requisitos previos: un fondo de emergencia que cubra entre 3 y 6 meses de gastos, la deuda con intereses altos bajo control y un horizonte temporal de al menos cinco años.
Con los requisitos previos resueltos, el principiante elige qué comprar. La inversión pasiva replica un índice de mercado en lugar de elegir acciones, y es la opción por defecto para un principiante porque, en periodos de 15 años, alrededor del 85–90% de los fondos de gestión activa de gran capitalización no consigue superar a su índice de referencia. Los seis tipos principales de inversión son las acciones, los bonos, los ETF, los fondos de inversión, los fondos indexados y los robo-advisors, y las criptomonedas quedan fuera de ellos como activo especulativo. El fondo indexado encaja como primera inversión porque reúne cientos o miles de empresas en una sola compra. Aun así, su coste cuenta, porque las comisiones de negociación, la ratio de gastos totales (TER), el diferencial entre precio de compra y de venta (spread) y las comisiones de custodia se acumulan en contra de la rentabilidad a lo largo de décadas.
Empezar sigue seis pasos: definir un objetivo, confirmar los requisitos previos, elegir una plataforma regulada, abrir una cuenta, hacer la inversión inicial y automatizar las aportaciones periódicas. La cantidad es una barrera menor de lo que suelen pensar los principiantes, porque muchas plataformas admiten 1 € y bastan 50 € al mes para construir una posición diversificada. Los principiantes se equivocan sobre todo al intentar adivinar el momento del mercado, al vender presa del pánico durante una caída, al invertir sin fondo de emergencia, al concentrar el capital en un solo activo y al ignorar las comisiones. Un fondo indexado protege frente a la concentración, porque ofrece diversificación de forma automática.
Un plan de inversión une los pasos mediante cinco elementos: un objetivo financiero, un horizonte temporal, una evaluación honesta de la tolerancia al riesgo, una asignación de activos (asset allocation) y un calendario de seguimiento. El plan se apoya en dos estrategias que exigen pocas decisiones: la inversión indexada pasiva y el promedio de costes, que consiste en invertir una cantidad fija a intervalos regulares. El dinero permanece invertido al menos cinco años, porque los plazos más cortos exponen al inversor a una gama de resultados mucho más amplia. Está en una cuenta de valores con un broker o una plataforma regulados, y el principiante elige la plataforma primero por su regulación y después por sus productos, comisiones, depósito mínimo y facilidad de uso.
¿Cuál es tu objetivo principal al leer esta guía?
Elige una opción y mira cómo se compara tu respuesta con la de otros lectores.
¿Qué significa invertir?
Invertir es destinar dinero a activos financieros, como acciones, bonos o fondos, con la expectativa de obtener rentabilidad y generar patrimonio con el tiempo. A diferencia de gastar o ahorrar, invertir implica aceptar la posibilidad de una pérdida a cambio de la oportunidad de hacer crecer el capital original.
La distinción importa porque fija la relación entre riesgo y recompensa que hay detrás de cada decisión de inversión. Cuando inviertes, ganas exposición al mercado. El valor de tus activos se mueve con los mercados a los que están vinculados. Esa exposición es lo que crea el potencial de crecimiento, pero también es lo que hace posible la pérdida. Poner capital en activos financieros es una decisión deliberada de buscar una rentabilidad que el ahorro por sí solo no puede dar.
Invertir se diferencia de ahorrar sobre todo en el riesgo y la rentabilidad. El dinero en una cuenta de ahorro regulada no tiene riesgo de mercado y suele estar cubierto por una garantía de depósitos hasta un límite definido, mientras que el dinero invertido está expuesto a las fluctuaciones del mercado y puede caer por debajo de la cantidad original.
Una cuenta de ahorro protege tu capital en términos nominales. En España, el Fondo de Garantía de Depósitos de Entidades de Crédito (FGD) cubre hasta 100.000 € por depositante y por entidad, el límite que la Directiva sobre sistemas de garantía de depósitos (DGSD) de la UE fija en todos los Estados miembros. A cambio, el tipo de interés de las cuentas de ahorro suele ser bajo y, en muchos periodos, queda por debajo de la inflación. Eso significa que el dinero está a salvo en términos absolutos, pero pierde poder adquisitivo con el tiempo. Por ejemplo, 10.000 € comprarán menos dentro de diez años que hoy, salvo que su crecimiento iguale al menos a la inflación.
Invertir invierte el equilibrio de la cuenta de ahorro. Los activos expuestos al mercado no tienen garantía de depósitos y el valor de tus posiciones puede bajar. Pero la rentabilidad potencial a plazos largos es sustancialmente mayor, y por eso la inversión existe como herramienta financiera distinta. Para un principiante, la pregunta útil es qué dinero pertenece al ahorro y cuál a la inversión. Las necesidades a corto plazo y las reservas de emergencia pertenecen a cuentas de ahorro y a otras cuentas que protegen el capital. El dinero que no vas a necesitar durante cinco años o más es el que puede pasar a la inversión.
Invertir se diferencia de hacer trading en el horizonte temporal y en la intención. Los inversores mantienen los activos durante años o décadas para generar patrimonio poco a poco, mientras que los traders compran y venden con frecuencia, a veces en un mismo día, para sacar provecho de movimientos de precios a corto plazo.
La inversión a largo plazo y el trading activo exigen conocimientos distintos, herramientas distintas y una dedicación de tiempo distinta. Un inversor que compra y mantiene un fondo indexado diversificado y aporta cada mes no necesita vigilar el mercado más allá de una revisión trimestral. Un trader que compra y vende posiciones sueltas a diario necesita datos en tiempo real, habilidad en análisis técnico y capacidad para gestionar el riesgo del apalancamiento. Las dos actividades comparten un mismo sistema financiero, pero se separan en casi todos los aspectos prácticos, y la diferencia entre invertir y hacer trading determina qué habilidades, costes y niveles de tolerancia al riesgo se aplican a cada una.
¿Por qué conviene empezar a invertir?
Conviene empezar a invertir porque las cuentas de ahorro por sí solas no siguen el ritmo de la inflación con el paso del tiempo. El dinero que se queda a tipos de interés bajos pierde poder adquisitivo cada año, mientras que el capital invertido tiene potencial para crecer y capitalizarse durante décadas. Históricamente, índices bursátiles amplios como el S&P 500 y el MSCI World Index han dado rentabilidades medias anuales de aproximadamente el 7–10% en periodos de varias décadas, un nivel que las cuentas de ahorro rara vez han alcanzado.
Si la inflación es del 2–3% anual y tus ahorros rinden un 1%, pierdes terreno en términos reales cada año que esperas. A lo largo de 20 o 30 años, esa diferencia se vuelve enorme. Proteger el dinero de las pérdidas no basta para generar patrimonio a largo plazo. El patrimonio a largo plazo necesita dinero trabajando y creciendo más deprisa que el coste de la vida.
La cifra anual del 7–10% para la rentabilidad histórica de la renta variable se refiere a índices de mercado amplios y diversificados, medidos en periodos de 20 años o más. No es una garantía, y algunos años pueden dar resultados negativos. Pero el patrón a largo plazo es la razón por la que invertir, y no solo ahorrar, es la recomendación habitual para generar patrimonio con el tiempo. Cuanto antes empieces, más años tiene el interés compuesto para trabajar, y menos necesitas aportar en total para llegar al mismo resultado.
axi-logo
¿Cuál es tu principal motivo para querer invertir?
Elige una opción y mira cómo se compara tu respuesta con la de otros lectores.
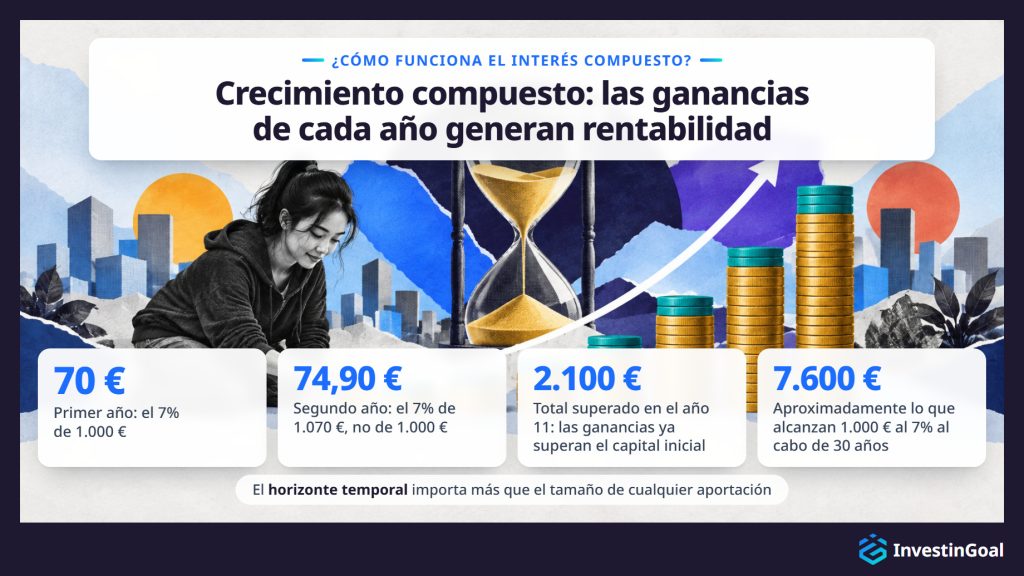
El interés compuesto funciona reinvirtiendo la rentabilidad, de modo que cada periodo siguiente genera ganancias no solo sobre la cantidad original, sino sobre todo el crecimiento acumulado hasta entonces. En la inversión en renta variable, el mecanismo se llama con más precisión crecimiento compuesto o rentabilidad capitalizada, porque la tasa de crecimiento varía de un año a otro en lugar de ser fija como en una cuenta de ahorro, pero el principio es idéntico. Una inversión de 1.000 € que crece un 7% anual no se limita a sumar 70 € cada año. Llega a aproximadamente 7.600 € al cabo de 30 años, porque las ganancias de cada año se suman a la base y generan su propia rentabilidad en el periodo siguiente.
El desglose año a año muestra cómo funciona el interés compuesto. En el primer año, el 7% de 1.000 € produce 70 €. En el segundo año, el 7% se aplica a 1.070 €, no a 1.000 €, y produce 74,90 €. La diferencia parece pequeña al principio, pero la aceleración es exponencial. En el año 11, las ganancias sumadas superan el capital inicial y el total ha pasado de 2.100 €. En el año 30, el total es más de siete veces lo que pusiste al empezar, aunque no hayas añadido nada después de la aportación inicial.
El horizonte temporal importa más que el tamaño de cualquier aportación concreta. Empezar cinco años antes con una cantidad modesta produce un resultado final mayor que empezar más tarde con una cantidad más grande, porque el dinero temprano tiene por delante más ciclos de capitalización. Esta es la razón más concreta para empezar a invertir en cuanto los tres requisitos previos estén resueltos, y es también la razón por la que el tiempo es la variable más poderosa que puede controlar un principiante.
¿Cuáles son los principales riesgos de invertir para principiantes?
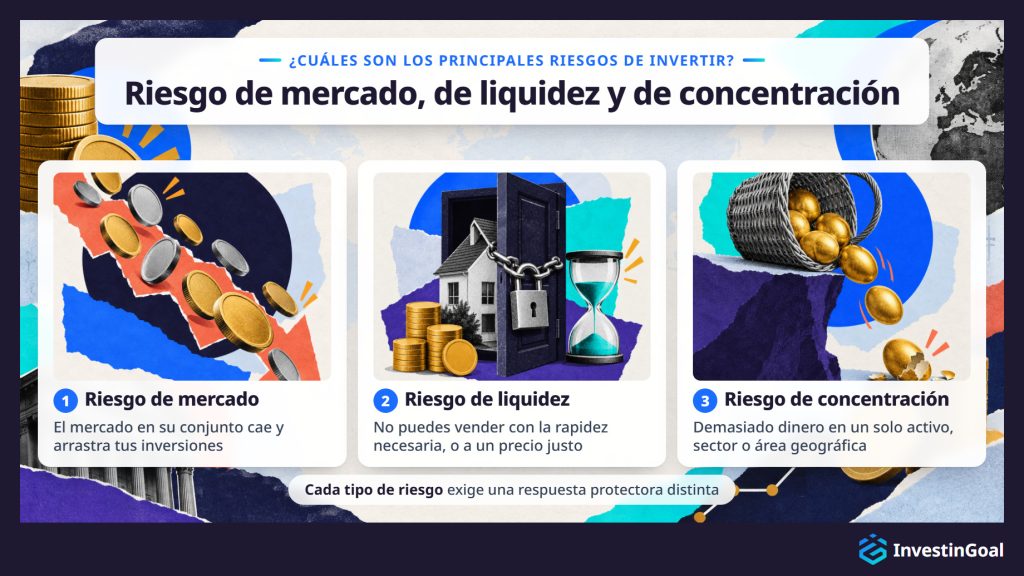
Los principiantes se enfrentan a varias categorías distintas de riesgo de inversión, y las más importantes son el riesgo de mercado, el riesgo de liquidez y el riesgo de concentración. Cada tipo exige una respuesta protectora distinta, así que un principiante necesita entender los tres antes de destinar capital.
El riesgo de mercado es la posibilidad de que el mercado en su conjunto pierda valor y arrastre tus inversiones con él, con independencia de su calidad individual. Es la forma más visible de volatilidad y la primera con la que se encuentran los principiantes. Un inversor no puede eliminar el riesgo de mercado, solo gestionarlo mediante la diversificación y el tiempo.
El riesgo de liquidez es la posibilidad de que no puedas vender un activo con la rapidez necesaria, o a un precio justo, cuando lo necesites. La liquidez es alta en la mayoría de las acciones y ETF que cotizan en bolsa, y puede ser baja en otros activos, como ciertos bonos, inversiones inmobiliarias o fondos de nicho.
El riesgo de concentración es la posibilidad de que demasiado dinero esté en un solo activo, sector o área geográfica. Si esa única posición cae, el efecto sobre toda la cartera es desproporcionado. La diversificación es la contramedida directa.
El riesgo de mercado, el riesgo de liquidez y el riesgo de concentración deciden si la primera experiencia de un principiante con la inversión termina en una pérdida de capital evitable o en una posición sostenible a largo plazo. La desviación típica y el valor en riesgo (Value at Risk) van un paso más allá en los riesgos de invertir, porque miden cuánta volatilidad soporta una cartera.
Sí, se puede perder dinero invirtiendo, incluso la totalidad de lo que pusiste. No hay garantía de rentabilidad positiva en las inversiones expuestas al mercado, y tanto el capital invertido como las ganancias acumuladas pueden perder valor, sobre todo en periodos de tenencia cortos o cuando los activos se concentran en una sola posición.
La pérdida de capital es una característica normal de la inversión en mercados. Durante la crisis financiera global de 2008, el S&P 500 cayó aproximadamente un 57% desde su máximo hasta su mínimo, y los índices europeos como el EURO STOXX 50 descendieron en una magnitud comparable. En el desplome por la COVID-19 de 2020, los mercados globales bajaron más de un 30% en cuestión de semanas antes de recuperarse. Las acciones individuales pueden perder la mayor parte o la totalidad de su valor en cualquier momento.
Los mercados se recuperaron en ambas ocasiones. El S&P 500 tardó unos cuatro años en subir desde su mínimo de 2009 hasta su máximo de 2007, y unos cinco meses desde su mínimo de marzo de 2020. La razón por la que invertir sigue teniendo sentido con el tiempo es que, históricamente, las carteras diversificadas mantenidas durante periodos largos se han recuperado de las caídas y han seguido creciendo, pero ese patrón estadístico no protege a ningún inversor concreto que necesite vender durante una caída.
El dinero invertido no cuenta con garantía de depósitos. Cuando tu capital está en riesgo, la cantidad con la que empezaste puede reducirse. Esto es fundamentalmente distinto de una cuenta de ahorro, y es la razón para dejar resueltos los requisitos previos, la diversificación y el horizonte temporal antes de empezar.
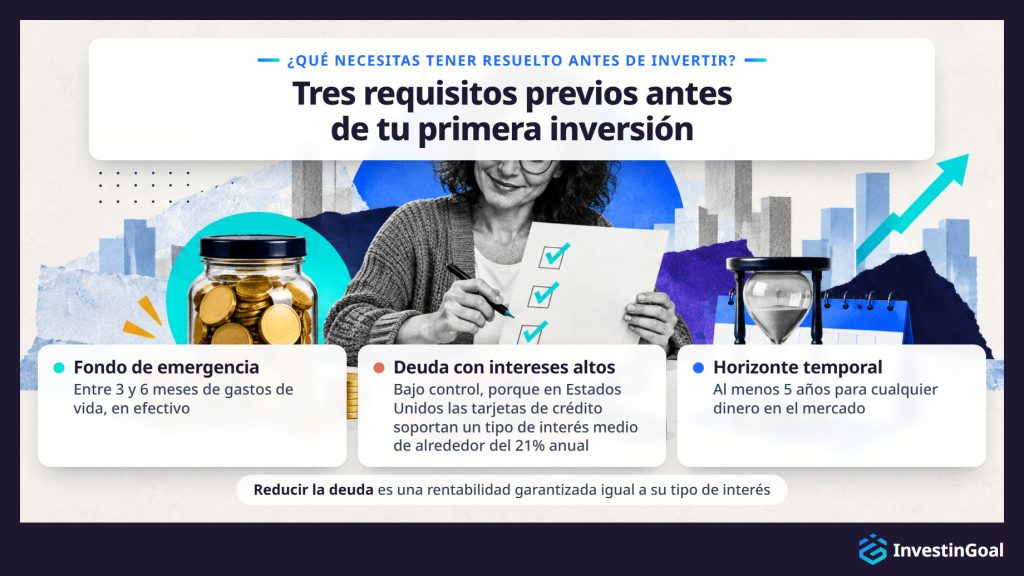
Antes de empezar a invertir, deberías tener resueltos tres requisitos previos: un fondo de emergencia en efectivo que cubra entre 3 y 6 meses de gastos de vida, la eliminación o el control de la deuda con intereses altos (cuyo coste suele superar las rentabilidades realistas de la inversión) y un horizonte temporal definido de al menos 5 años para cualquier dinero que pongas en activos expuestos al mercado.
El fondo de emergencia es un colchón en efectivo que garantiza que nunca tengas que vender inversiones con pérdidas para cubrir un gasto imprevisto. Sin él, una pérdida de empleo, una factura médica o una reparación importante te obligan a liquidar, y eso puede fijar las pérdidas. El umbral de 3 a 6 meses es una referencia ampliamente aceptada porque cubre el tiempo medio necesario para encontrar un nuevo empleo o recuperarse de un gasto imprevisto importante.
En algunos países, como Estados Unidos, los saldos de las tarjetas de crédito soportan un tipo de interés medio de alrededor del 21% anual, según la Reserva Federal. Ninguna estrategia de inversión realista supera de forma fiable ese coste. Reducir esta deuda equivale, en la práctica, a una rentabilidad garantizada igual al tipo de interés que eliminas. Una hipoteca y otras deudas de menor interés no tienen por qué saldarse primero, pero se aplica el mismo principio. La deuda tiene prioridad siempre que su coste supere la rentabilidad esperada de la inversión.
El horizonte temporal mínimo de cinco años es el tercer requisito previo. El dinero que puedas necesitar en los próximos uno a cuatro años no debería estar en activos expuestos al mercado, porque las fluctuaciones a corto plazo pueden obligarte a vender con pérdidas. Solo el dinero que puedas dejar de verdad sin tocar durante cinco años o más tiene su sitio en una cuenta de inversión.
¿Qué diferencia hay entre la inversión activa y la pasiva?
La inversión activa se diferencia de la pasiva en cómo el inversor elige la cartera y en cómo se acumulan los costes. La inversión activa consiste en seleccionar valores concretos o intentar acertar el momento del mercado para conseguir una rentabilidad superior a la de un índice de referencia, mientras que la inversión pasiva replica un índice de mercado y acepta la rentabilidad media del mercado a cambio de costes más bajos y menos esfuerzo de gestión.
En la práctica, invertir de forma activa significa elegir tú mismo las acciones o pagar a un gestor de fondos para que lo haga. El objetivo es batir al mercado, pero el esfuerzo cuesta comisiones de gestión más altas, tiempo de análisis y costes de transacción, y ese coste se capitaliza en tu contra igual que la rentabilidad se capitaliza a tu favor. A lo largo de periodos largos, la mayoría de los fondos de gestión activa ha rendido menos que su índice de referencia después de comisiones. El informe SPIVA Scorecard, que publica S&P Global para los mercados de Estados Unidos, Europa y Reino Unido, muestra de forma constante que, en periodos de 15 años, alrededor del 85–90% de los fondos de gestión activa de gran capitalización no consigue superar a su índice de referencia.
La inversión pasiva acepta por diseño la rentabilidad del mercado. En lugar de intentar elegir ganadores, un inversor pasivo compra un fondo que contiene los mismos activos que un índice de mercado amplio, en las mismas proporciones. El inversor toma pocas decisiones, las comisiones son bajas y la rentabilidad refleja de cerca el comportamiento global del mercado. Para un principiante, la inversión pasiva es el punto de partida por defecto porque exige disciplina y no experiencia, y ofrece una diversificación amplia de forma automática. Lo que convierte el enfoque pasivo en la opción práctica por defecto es la distancia entre la inversión activa y pasiva en costes y en resultados a largo plazo.
¿Entre qué tipos de inversión pueden elegir los principiantes?
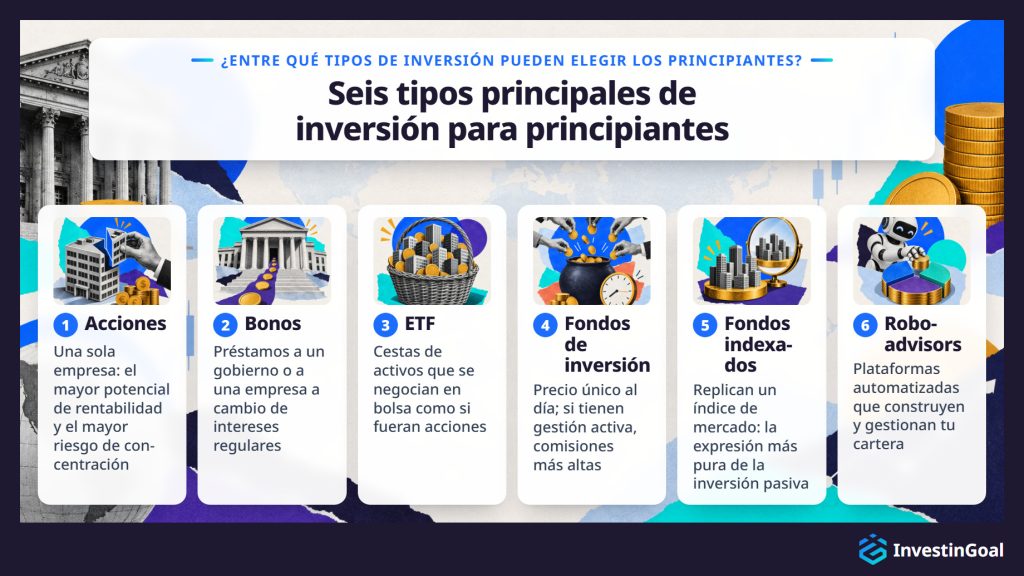
Los principiantes tienen a su alcance seis tipos principales de inversión, cada uno con un perfil de riesgo, un punto de entrada y unas exigencias de gestión distintos: acciones, bonos, ETF, fondos de inversión, fondos indexados y robo-advisors. Más allá de estos seis, las criptomonedas son una opción adicional con un perfil de riesgo sustancialmente más alto, y no son un punto de partida habitual para quien empieza de cero.
- Las acciones representan la propiedad de una sola empresa. Cuando la empresa gana valor, el precio de la acción tiende a subir. Cuando le va mal, el precio baja. Las acciones ofrecen el mayor potencial de rentabilidad individual, pero también el mayor riesgo de concentración si solo tienes una o unas pocas posiciones.
- Los bonos son préstamos que haces a un gobierno o a una empresa a cambio de pagos regulares de intereses y de la devolución de tu capital al vencimiento. Suelen ser menos volátiles que las acciones, pero ofrecen una rentabilidad menor a largo plazo.
- Los ETF (fondos cotizados) son cestas de activos que se negocian en bolsa como si fueran acciones individuales. Un solo ETF puede contener cientos o miles de acciones o bonos, y ofrece diversificación inmediata a bajo coste.
- Los fondos de inversión funcionan con un principio parecido, pero tienen un precio único al día y pueden tener gestión activa, lo que suele implicar comisiones más altas.
- Los fondos indexados replican un índice de mercado concreto, ya sean ETF o fondos de inversión, y son la expresión más pura de la inversión pasiva.
- Los robo-advisors son plataformas automatizadas que construyen y gestionan una cartera diversificada en tu nombre según tu tolerancia al riesgo y tus objetivos. Servicios como Indexa Capital en España cobran una pequeña comisión de gestión, pero te ahorran tener que elegir los fondos uno por uno.
Las criptomonedas quedan fuera de estas categorías. Son muy volátiles, están reguladas en la UE solo desde diciembre de 2024 (con las normas MiCA) y no cuentan con el historial de rentabilidad que respalda la inversión a largo plazo en renta variable. Un principiante debería tratarlas como un activo especulativo y no como un componente básico de su inversión. Cada clase de activo responde de forma distinta a las condiciones del mercado, tiene una estructura de costes distinta y encaja con un perfil de riesgo distinto, así que conviene conocer toda la gama de tipos de inversión antes de destinar capital a uno solo.
Para un principiante total, la mejor primera inversión suele ser un fondo indexado o ETF diversificado y de bajo coste, porque da exposición inmediata a una cesta amplia de activos, no obliga a elegir acciones y mantiene los costes bajos. La elección adecuada para cada persona depende de tres criterios: el coste (expresado como la ratio de gastos totales del fondo, o TER), la amplitud de la diversificación y la capacidad del inversor para aguantar las caídas de precios a corto plazo sin vender.
Un fondo indexado global o un ETF que replica un índice de mercado amplio da a un principiante exposición a cientos o miles de empresas en una sola compra. En Europa, ejemplos muy extendidos son el Vanguard FTSE All-World UCITS ETF (VWCE), con un TER del 0,14%, y el iShares Core MSCI World UCITS ETF, con un 0,20%. En Estados Unidos, el Vanguard Total Stock Market ETF (VTI) cobra solo un 0,03%. El TER de estos fondos suele estar entre el 0,03% y el 0,25% anual, lo que significa que el coste de mantenerlos es insignificante frente al crecimiento a largo plazo al que dan acceso.
Los tres criterios son sencillos. Primero, el fondo debe ser de bajo coste, porque cada fracción de punto porcentual en comisiones se acumula en contra de tu rentabilidad a lo largo de décadas. Segundo, debe estar ampliamente diversificado, porque un fondo que contiene todo el mercado es inherentemente más seguro que uno concentrado en un solo sector o país. Tercero, y lo más importante, el principiante debe estar preparado para mantener la posición durante los periodos de caída. Con una buena primera inversión, el mayor riesgo es que el inversor la venda con pérdidas durante una caída temporal.
¿Qué es lo principal que te frena para invertir ahora mismo?
Elige una opción y mira cómo se compara tu respuesta con la de otros lectores.
¿Qué costes tiene invertir?
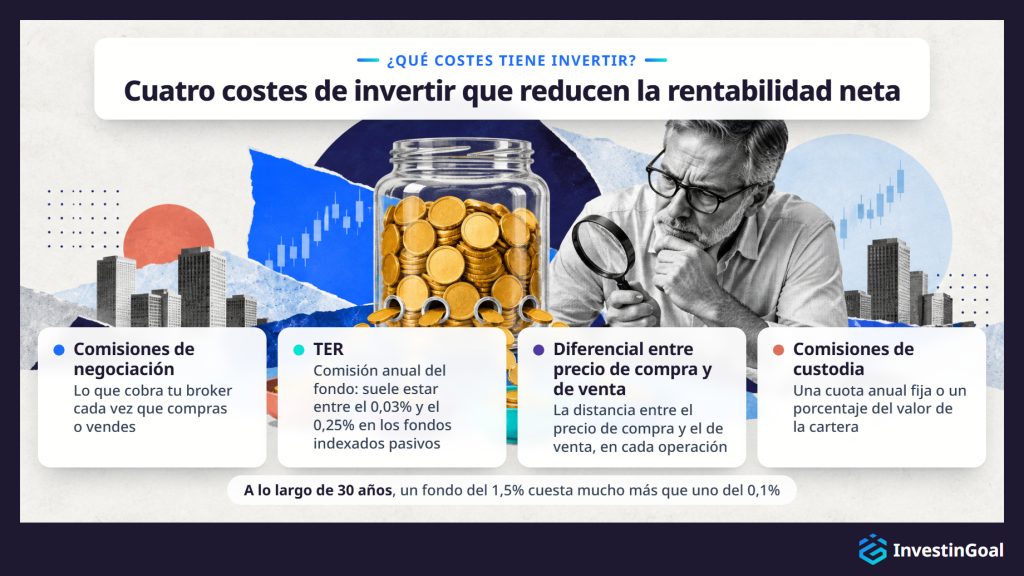
Invertir implica varias capas de costes que reducen directamente la rentabilidad neta: las comisiones de negociación del broker, las comisiones de gestión del fondo expresadas como ratio de gastos totales (TER o ratio de gastos), el diferencial entre precio de compra y de venta en cada operación y las comisiones anuales de custodia de la plataforma. La mayoría de los principiantes subestima las cuatro.
- Las comisiones de negociación son lo que cobra tu broker cada vez que compras o vendes un activo. Muchas plataformas las han reducido o eliminado en las operaciones estándar, pero todavía existen en algunas plataformas y para ciertos tipos de activos.
- El TER es la comisión porcentual anual que cobra un fondo por gestionar sus activos. En un fondo indexado pasivo suele estar entre el 0,03% y el 0,25%. En un fondo de gestión activa puede ser del 0,5–1,5% o más. La diferencia puede parecer pequeña en un solo año, pero a lo largo de décadas se acumula de forma considerable.
- El diferencial entre precio de compra y de venta (bid-ask spread) es la pequeña distancia entre el precio al que puedes comprar un activo y el precio al que puedes venderlo. Es un coste de transacción que existe en cada operación, y es mayor en los activos menos líquidos.
- Las comisiones de custodia las cobran algunas plataformas por mantener tus activos. Pueden ser una cuota anual fija o un porcentaje del valor de tu cartera.
Los costes se acumulan en tu contra con la misma fuerza matemática con la que la rentabilidad se acumula a tu favor. Un fondo que cobra un 1,5% anual consumirá, a lo largo de 30 años, una parte mucho mayor de tu patrimonio total que uno que cobra un 0,1%. La diferencia en el valor final de la cartera entre un fondo caro y uno barato puede llegar a decenas de miles de euros, incluso cuando ambos obtienen la misma rentabilidad bruta. Incluso una diferencia de coste anual del 1% se acumula a lo largo de un horizonte de 20–30 años, así que conviene revisar los costes de invertir antes de elegir cualquier producto.
¿Cómo se empieza a invertir siendo principiante?
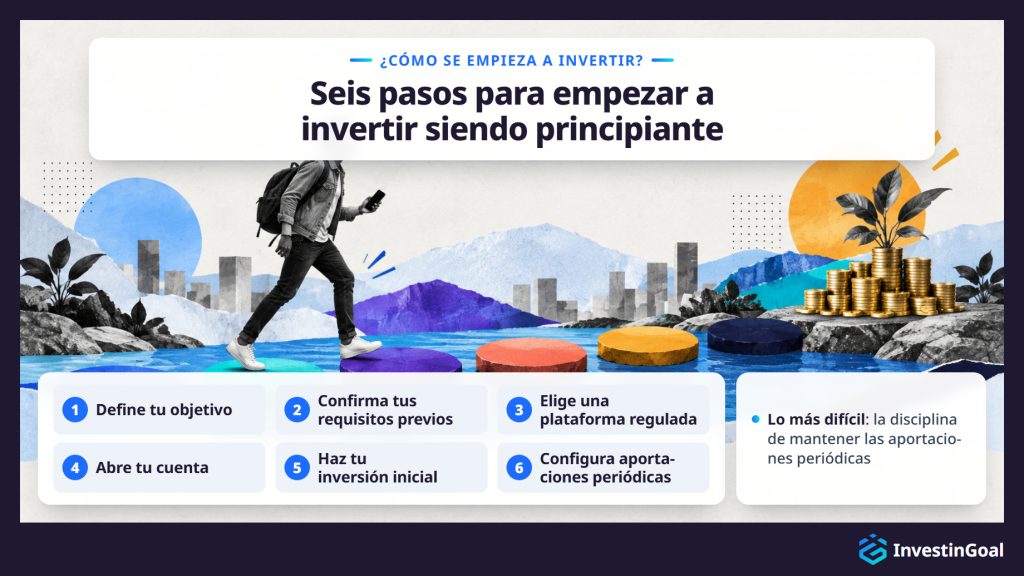
Para empezar a invertir siendo principiante, el primer paso es definir un objetivo financiero claro y confirmar que los tres requisitos previos están resueltos: un fondo de emergencia, una situación de deuda manejable y un horizonte temporal de al menos 5 años. A partir de ahí, el proceso pasa por elegir una plataforma regulada, abrir una cuenta, seleccionar una inversión inicial acorde con tu tolerancia al riesgo y establecer un calendario de aportaciones periódicas.
- Define tu objetivo. ¿Inviertes para jubilarte dentro de 25 años, para la entrada de una vivienda dentro de 7 años o para generar patrimonio a largo plazo en general? El objetivo determina el horizonte temporal, y este determina el nivel de riesgo adecuado.
- Confirma tus requisitos previos. Necesitas el equivalente a 3–6 meses de gastos en efectivo, ninguna deuda de intereses altos sin controlar y la seguridad de que no vas a necesitar el dinero que piensas invertir durante al menos cinco años.
- Elige una plataforma regulada. Selecciona un broker o una plataforma de inversión autorizados por un regulador financiero reconocido de tu país o de otro país de la UE. La plataforma debe ofrecer los productos de inversión que necesitas (como mínimo, fondos indexados o ETF de bajo coste), cobrar comisiones transparentes y tener una interfaz funcional y fácil de usar.
- Abre tu cuenta. Suele ser un proceso online que lleva entre 10 y 30 minutos y exige verificar tu identidad. Necesitarás un documento de identidad oficial y un justificante de domicilio.
- Haz tu inversión inicial. Para la mayoría de los principiantes, esto significa comprar un fondo indexado o un ETF diversificado y de bajo coste. Empieza con una cantidad con la que te sientas cómodo, aunque sea pequeña.
- Configura aportaciones periódicas. Automatiza una transferencia mensual a tu cuenta de inversión y una compra recurrente del fondo que hayas elegido. Así evitas la tentación de adivinar el momento del mercado y construyes tu posición de forma constante con el tiempo.
El proceso es más sencillo de lo que esperan la mayoría de los principiantes. Lo más difícil es la disciplina de mantener las aportaciones periódicas y resistir las ganas de reaccionar a los movimientos del mercado a corto plazo. Los pasos concretos varían según el país, porque los requisitos regulatorios, las plataformas disponibles y el tratamiento fiscal cambian de una jurisdicción a otra. Esas diferencias marcan cada etapa de cómo empezar a invertir, desde la elección de la plataforma hasta el impuesto sobre las ganancias.
Muchas plataformas reguladas permiten empezar con tan solo 1 € mediante programas de acciones fraccionadas, y una aportación periódica de 50 € al mes basta para empezar a construir una posición diversificada en fondos indexados o ETF. En la práctica, las plataformas han eliminado casi por completo la barrera del capital. Trade Republic arranca desde 1 € y ofrece planes de ahorro automatizados, e Interactive Brokers no tiene depósito mínimo. La cantidad mínima de inversión importa mucho menos que la disciplina de empezar con constancia. Los mínimos de las plataformas varían, pero la barrera es más baja de lo que suelen pensar los principiantes.
La idea equivocada de que invertir exige miles de euros desde el principio es una de las razones más comunes para aplazarlo. En la práctica, el precio de una sola participación de un ETF indexado global suele estar entre 5 € y 100 €, y las acciones fraccionadas eliminan incluso esa limitación. Las aportaciones periódicas a lo largo del tiempo importan más que el tamaño del primer ingreso. Una persona que aporta 50 € al mes durante 30 años acumula bastante más, con una rentabilidad anual del 7%, que alguien que espera cinco años y luego invierte 5.000 € de una sola vez.
El interés compuesto premia más el tiempo en el mercado que el tamaño de cualquier operación concreta. La plataforma también influye en el dinero necesario para empezar a invertir, porque los depósitos mínimos y las comisiones cambian de una plataforma a otra.
Los errores más comunes de los principiantes al invertir son estos: intentar acertar el momento del mercado, vender por pánico durante caídas de precios a corto plazo, invertir antes de tener un fondo de emergencia, concentrar todo el capital en un solo activo o sector (riesgo de concentración) e ignorar las comisiones al elegir una plataforma o un fondo.
El market timing es la creencia de que se puede predecir cuándo subirán o bajarán los precios y comprar o vender en consecuencia. El market timing falla incluso a los gestores de fondos profesionales, como muestran décadas de investigación. Para un principiante, el intento suele acabar en comprar cuando los precios ya han subido y vender cuando ya han caído, que es lo contrario de lo que produce rentabilidad.
La venta por pánico es la prima conductual del market timing. Cuando los mercados caen un 10–20%, el instinto de vender para proteger lo que queda es poderoso, pero actuar así fija pérdidas que de otro modo serían temporales. El remedio es tanto estructural como emocional. Con un fondo de emergencia adecuado y un horizonte temporal largo, no necesitas ahora el dinero invertido, y la caída es un suceso de corto plazo dentro de una trayectoria de largo plazo.
Invertir sin fondo de emergencia convierte cada gasto imprevisto en una venta forzosa. Saltarse el fondo de emergencia es el error estructural que con más probabilidad convierte una caída temporal del mercado en una pérdida permanente.
El riesgo de concentración y el desinterés por las comisiones son errores más silenciosos, pero igual de dañinos con el tiempo. Tener una sola acción te expone al fracaso específico de una empresa. Elegir un fondo con un TER del 1,5% en lugar de uno con un 0,1% cuesta decenas de miles de euros en un periodo de 30 años, incluso cuando ambos dan la misma exposición al mercado. La disciplina de comprar y mantener, la diversificación amplia y la atención a los costes son los tres hábitos que evitan la mayoría de los errores de los principiantes.
La diversificación reduce el daño que el mal comportamiento de una sola inversión puede causar al conjunto de la cartera. Cuando repartes el capital entre distintos activos, sectores o áreas geográficas, la estabilidad o las ganancias en un área compensan en parte las pérdidas en otra. Para un principiante, la diversificación es la forma más accesible de gestión del riesgo, porque los fondos indexados y los ETF la ofrecen de forma automática sin necesidad de elegir acciones una por una.
La diversificación se apoya en la correlación. La correlación mide hasta qué punto dos activos se mueven en la misma dirección al mismo tiempo, y no todos los activos se mueven juntos. Cuando las acciones tecnológicas caen, las de salud o las de consumo básico pueden mantenerse estables o subir. Cuando el mercado de un país rinde por debajo de lo esperado, el de otro puede rendir por encima. Al mantener una cesta amplia de activos, reduces el riesgo de una sola acción y suavizas la trayectoria de rentabilidad de tu cartera.
Para un principiante, la consecuencia práctica es sencilla. Un solo fondo indexado global contiene miles de empresas de decenas de países. Comprarlo logra un nivel de diversificación que sería imposible de replicar comprando acciones sueltas, y lo hace a un coste mínimo. Así, el fondo indexado da a un principiante una protección frente a pérdidas que de otro modo exigiría mucha experiencia y capital para construirla a mano.
¿Qué debe incluir un plan de inversión?
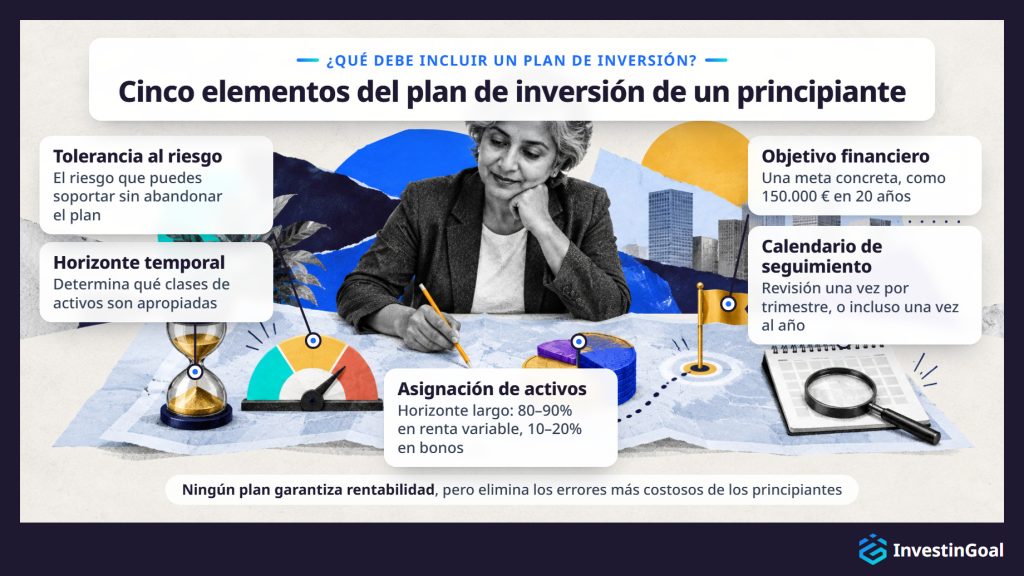
Un plan de inversión completo para un principiante debe incluir cinco elementos: un objetivo financiero claramente formulado, un horizonte temporal definido, una evaluación honesta de la tolerancia al riesgo, una asignación inicial de activos que refleje los tres anteriores y un calendario de seguimiento para revisar el avance sin reaccionar de forma exagerada a los cambios de precios a corto plazo.
- El objetivo financiero es el ancla. «Hacer crecer mi dinero» no es un objetivo. «Acumular 150.000 € en 20 años para la jubilación» sí lo es. Una meta concreta te permite calcular la aportación mensual necesaria, elegir el nivel de riesgo adecuado y medir si vas por buen camino.
- El horizonte temporal determina qué clases de activos son apropiadas. Un objetivo de jubilación a 25 años puede tolerar una exposición importante a renta variable porque hay tiempo para recuperarse de las caídas. Un objetivo a 5 años exige una asignación más conservadora porque el margen para recuperarse es estrecho.
- La tolerancia al riesgo es el elemento que conecta en la práctica el horizonte temporal y la asignación de activos. No se trata solo de cuánto riesgo puedes permitirte asumir (que depende de tu situación financiera), sino de cuánto riesgo puedes soportar psicológicamente sin abandonar el plan. Una autoevaluación honesta de la tolerancia al riesgo evita el fallo más común: construir una cartera que es teóricamente óptima pero insostenible en el comportamiento.
- La asignación de activos (asset allocation) traduce el objetivo, el horizonte temporal y la tolerancia al riesgo en una combinación concreta de inversiones. Un punto de partida habitual para un principiante con un horizonte temporal largo es un 80–90% en renta variable (mediante fondos indexados) y un 10–20% en bonos, ajustado a medida que se acerca la fecha del objetivo.
- El calendario de seguimiento fija la frecuencia de revisión que evita tanto el descuido como la reacción exagerada. Revisar tu cartera una vez por trimestre, o incluso una vez al año, es suficiente para un plan a largo plazo. Vigilarla a diario fomenta las decisiones emocionales y es uno de los caminos más fiables hacia la venta por pánico.
Un plan construido sobre estos cinco elementos no garantiza rentabilidad. Pero sí elimina los tres errores más costosos de los principiantes que provoca la falta de un plan de inversión: invertir sin un objetivo, elegir activos que no encajan con el horizonte temporal y abandonar la estrategia durante una caída porque el coste emocional de mantenerse se volvió insoportable.
A los principiantes les convienen dos estrategias complementarias: la inversión indexada pasiva mediante fondos de bajo coste, que elimina la necesidad de seleccionar acciones, y un calendario de aportaciones periódicas, a menudo llamado promedio de costes, que elimina la necesidad de acertar el momento del mercado. Ambas estrategias son adecuadas para principiantes, porque ninguna necesita conocimientos del mercado para funcionar.
La inversión indexada pasiva consiste en comprar un fondo que replica un índice de mercado amplio y mantenerlo. No intentas elegir las mejores acciones ni predecir qué sectores rendirán más. Aceptas la rentabilidad media del mercado, que históricamente ha sido del 7–10% anual en periodos largos. La sencillez es deliberada, porque menos decisiones significan menos oportunidades de cometer errores costosos.
El promedio de costes consiste en invertir una cantidad fija a intervalos regulares, tanto si el mercado sube como si baja. Cuando los precios están altos, tu aportación fija compra menos participaciones. Cuando están bajos, compra más. Con el tiempo, esto suaviza el precio medio de compra y elimina el riesgo de invertir una suma grande en el peor momento posible. La estrategia funciona porque mantenerse al margen del market timing es el único enfoque realista para la mayoría de las personas.
Juntos, la inversión indexada pasiva y el promedio de costes no exigen más que elegir un fondo, configurar una aportación automática y dejar que la posición crezca. Cuando un principiante ha mantenido una posición durante un ciclo completo de mercado y tiene una idea más clara de su propia tolerancia al riesgo y de sus objetivos, pasan a ser relevantes estrategias de inversión más variadas.
Para las inversiones expuestas al mercado, un periodo mínimo de tenencia de 5 años es el umbral habitual por debajo del cual el riesgo de vender con pérdidas aumenta de forma sustancial. Históricamente, índices amplios como el S&P 500 y el MSCI World Index han dado rentabilidades positivas en la gran mayoría de los periodos de 5 años, mientras que los plazos más cortos exponen al inversor a una gama de resultados mucho más amplia. Pasados los 5 años, cuanto más largo es el periodo de tenencia, más tiempo tiene el interés compuesto para trabajar y más irrelevante se vuelve estadísticamente la volatilidad a corto plazo.
En un año cualquiera, los mercados de renta variable amplios han producido históricamente rentabilidades negativas aproximadamente uno de cada cuatro años (según datos de los principales índices bursátiles que abarcan casi un siglo). En cualquier periodo de 5 años, la frecuencia de resultados negativos baja de forma notable. En periodos de 10 y 20 años, los resultados negativos son raros en carteras diversificadas. Este patrón histórico no es una garantía, y respalda el consejo habitual de invertir solo el dinero que no vayas a necesitar durante al menos cinco años.
Además de evitar pérdidas, el tiempo da al interés compuesto los ciclos que necesita para producir un crecimiento significativo. Un periodo de tenencia de 30 años produce mucho más que el triple de la rentabilidad de uno de 10 años, porque cada año adicional se capitaliza sobre una base mayor. Cada objetivo tiene su propio horizonte temporal de inversión, y un ahorro para la jubilación medido en décadas necesita una asignación distinta de la de un objetivo a medio plazo medido en 5–10 años.
¿Qué cuenta necesito para empezar a invertir?
Para empezar a invertir necesitas una cuenta de valores abierta con un broker o una plataforma de inversión regulados. Una cuenta de valores mantiene en tu nombre activos financieros como acciones, ETF y fondos, y el broker la utiliza para ejecutar tus operaciones en el mercado. Las cuentas con ventaja fiscal, como la ISA del Reino Unido, pueden ofrecer beneficios adicionales, pero España no tiene un equivalente para comprar acciones.
Una cuenta de valores estándar es la opción por defecto. Da acceso a toda la gama de productos de inversión disponibles, y las ganancias están sujetas a las normas del impuesto sobre las ganancias patrimoniales de tu país. Abrir una suele exigir verificar tu identidad, un justificante de domicilio y unos minutos para rellenar un formulario online.
Las cuentas con ventaja fiscal protegen del impuesto una parte o la totalidad de tus ganancias de inversión en los países que las ofrecen. Las normas concretas dependen por completo de tu país de residencia. Algunos países, como el Reino Unido con sus cuentas ISA, ofrecen una cuenta de este tipo. España no tiene un equivalente para comprar acciones. Estas cuentas suelen tener límites anuales de aportación y normas específicas sobre las retiradas.
Para un principiante, el consejo práctico es empezar con el tipo de cuenta que sea más sencillo de abrir y que esté disponible en la plataforma elegida. En España, esa es la cuenta de valores estándar. La cuenta también decide qué productos puedes mantener, y algunos tipos de cuenta de inversión solo están disponibles a través de ciertos proveedores.
Eliges la plataforma o el broker de inversión adecuado revisando cinco criterios: su situación regulatoria y el marco de protección del inversor, la gama de productos de inversión disponibles, la estructura completa de comisiones, incluidos los costes ocultos, los requisitos de depósito mínimo y la facilidad de uso de la plataforma. El primer criterio no es negociable. Un principiante solo debería tener en cuenta plataformas autorizadas por la Comisión Nacional del Mercado de Valores (CNMV) en España o por la autoridad de otro país de la UE, como BaFin en Alemania o CySEC en Chipre. Con el pasaporte europeo, la autorización en un país de la UE permite a una empresa dar servicio a clientes en toda la UE.
La situación regulatoria confirma que la plataforma opera bajo supervisión legal, separa los fondos de los clientes de los activos de la empresa y participa en un fondo de garantía de inversiones que ofrece un nivel de protección definido si el broker quiebra. Sin esto, ninguna otra característica importa. En España, el fondo de garantía de inversiones es el Fondo de Garantía de Inversiones (FOGAIN), y los clientes de un broker autorizado en otro país de la UE están cubiertos por el fondo de ese país.
La gama de productos determina si la plataforma ofrece lo que necesitas. Como mínimo, un principiante necesita acceso a fondos indexados globales o ETF de bajo coste. Algunas plataformas ofrecen una gama más amplia, con bonos, fondos de inversión, ETF internacionales y opciones en decenas de mercados. Interactive Brokers es una de ellas, y esa gama puede volverse relevante a medida que crezcan tus conocimientos.
La estructura de comisiones incluye todos los cargos, desde las comisiones de negociación y de custodia hasta la conversión de divisas, la inactividad y las comisiones de retirada, y un principiante las compara todas. Algunas plataformas anuncian operaciones sin comisión, pero cobran diferenciales o comisiones de custodia más altos que anulan el ahorro.
Los requisitos de depósito mínimo varían mucho. Trade Republic permite a los inversores en España empezar desde 1 € e Interactive Brokers no fija mínimo, mientras que otras plataformas pueden exigir varios cientos o incluso varios miles de euros. Una plataforma adecuada para principiantes debería permitirte empezar con poco y ampliar a medida que crezcan tu confianza y tu capital.
La facilidad de uso de la plataforma influye en que mantengas o no tu plan. Una plataforma confusa, lenta o mal diseñada aumenta la fricción de invertir con regularidad y hace más probable que acabes desentendiéndote.
Los cinco criterios son los mismos para todos los proveedores, así que funcionan mejor aplicados uno al lado del otro. Así los usa la comparativa de los mejores brokers online, proveedor por proveedor.








