La tolerancia al riesgo en la inversión es la magnitud de la caída de valor que un inversor está dispuesto a aguantar sin vender, a cambio de una rentabilidad esperada más alta a largo plazo. La tolerancia al riesgo decide sobre todo qué parte del dinero va a acciones, el tipo de inversión que más cae, frente a los bonos y el efectivo, más estables. Para un principiante, la medida más clara de la tolerancia al riesgo es una pérdida en euros sobre el importe que realmente piensa invertir, no un porcentaje. La mayor pérdida en euros que un inversor aguantaría señala una mezcla inicial de acciones, bonos y efectivo cuyo peor año se quede dentro de esa pérdida.
La disposición es solo una mitad de la decisión. La otra mitad es la capacidad de riesgo, la capacidad financiera de absorber una pérdida sin dañar un objetivo, y las dos pueden apuntar en direcciones opuestas en la misma persona. El punto de partida prudente es el más bajo de los dos. En la escala habitual, ese punto de partida cae en uno de tres niveles, de conservador a agresivo, con un nivel moderado que mantiene en equilibrio crecimiento y estabilidad. El nivel en el que se sitúa un inversor depende del horizonte temporal, los ingresos, los ahorros, las deudas y la dependencia del dinero, que actúan sobre todo en la capacidad, y de la experiencia y el temperamento, que actúan en la disposición. La juventud es lo que más aumenta la capacidad, porque un inversor joven tiene décadas para recuperarse de una caída.
La capacidad se apoya en hechos, pero la disposición necesita una medida. El inversor la mide con una autoprueba que convierte las caídas del mercado en pérdidas en euros sobre su propio importe, como 3.000 € por una caída del 30% sobre 10.000 €. El cuestionario de un bróker es entonces una comprobación cruzada, aunque en un mercado alcista tiende a sobrestimar la tolerancia al riesgo. La cifra en euros conduce a la mezcla. Las acciones exigen más tolerancia al riesgo que los bonos porque caen más hondo y durante más tiempo, y en las rentabilidades desde 1926 publicadas por Vanguard, una gran gestora de fondos estadounidense, el peor año natural va desde aproximadamente -10% para una mezcla conservadora 20/80 hasta aproximadamente -35% para una mezcla agresiva 80/20. Una asignación de activos por escrito y el reequilibrio mantienen la mezcla elegida en su nivel, y en una cuenta de jubilación el dinero que suele quedarse ahí hasta la jubilación aumenta la capacidad de riesgo de esa bolsa.
Una mezcla que no se ajusta a la tolerancia al riesgo cuesta dinero en las dos direcciones. Demasiado riesgo lleva a vender tras una caída, lo que consolida la pérdida, y demasiado poco riesgo supone un crecimiento más lento y un objetivo alcanzado más tarde o no alcanzado. En España la pregunta además llega con muchas cuentas nuevas, porque MiFID II, la ley de la UE sobre servicios de inversión, obliga a la empresa que recomienda inversiones o gestiona una cartera a conocer la tolerancia al riesgo del inversor. El inversor nuevo responde sin ninguna caída pasada a la que mirar atrás, así que la estimación se apoya en la autoprueba en euros, empieza un nivel más abajo cuando hay dudas y encuentra su prueba en la primera caída real del mercado. Cuando ese nivel es demasiado bajo para un objetivo, el inversor cierra la brecha ahorrando más, alargando el horizonte o replanteando el objetivo, no con una mezcla más arriesgada. Incluso una mezcla bien ajustada deja dos riesgos sin cubrir, el hundimiento de un valor concreto y una venta forzosa, y los fondos diversificados y un fondo de emergencia protegen frente a ellos.
¿Qué es la tolerancia al riesgo en la inversión?
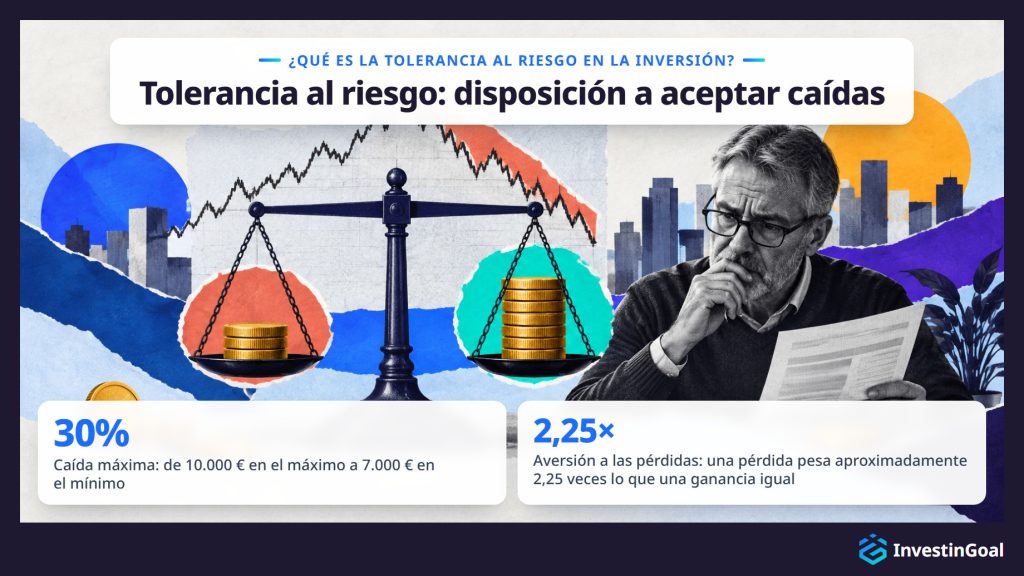
La tolerancia al riesgo en la inversión es la disposición de un inversor a aceptar caídas en el valor de sus inversiones a cambio de una rentabilidad esperada más alta a largo plazo. La tolerancia al riesgo mide la disposición, el lado emocional del riesgo, y decide cuánto del dinero de un inversor puede estar en activos que caen sin que se vendan en un mal año. La tolerancia al riesgo deja fuera la capacidad financiera de absorber una pérdida, una magnitud distinta llamada capacidad de riesgo.
Separar la disposición de la capacidad importa porque las definiciones en uso no coinciden. La Financial Industry Regulatory Authority (FINRA) supervisa a los brókeres estadounidenses, y su guía para inversores describe la tolerancia al riesgo como "la cantidad de riesgo de inversión que estás dispuesto y eres capaz de aceptar", y une así disposición y capacidad en una sola magnitud. En este artículo la tolerancia al riesgo significa solo la disposición, y la capacidad de riesgo significa la capacidad, porque las dos pueden apuntar en direcciones opuestas en la misma persona.
Lo que acepta la tolerancia al riesgo tiene dos nombres. La volatilidad es la magnitud de las fluctuaciones en el valor de una inversión de un mes a otro y de un año a otro. La caída máxima (drawdown) es la caída desde un máximo hasta el punto más bajo antes de un nuevo máximo. Una cartera que valía 10.000 € en su máximo y 7.000 € en su mínimo está en una caída máxima del 30%. La caída máxima es la cifra que aparece en tu extracto.
La tolerancia al riesgo es una magnitud emocional porque las pérdidas duelen más de lo que agradan las ganancias iguales. Los psicólogos Daniel Kahneman y Amos Tversky describieron esta asimetría, llamada aversión a las pérdidas, en la teoría de las perspectivas, su modelo de 1979 sobre cómo eligen las personas cuando el resultado es incierto. En 1992 estimaron que una pérdida pesa aproximadamente 2,25 veces lo que pesa una ganancia del mismo tamaño. Una caída de 1.000 € pesa en un inversor más o menos lo que le agrada una ganancia de 2.250 €, y por eso una caída que parece pequeña sobre el papel puede sentirse grande en tu propia cuenta.
La tolerancia al riesgo tampoco es lo mismo que la percepción del riesgo, la impresión del momento sobre lo arriesgada que parece la bolsa. La percepción del riesgo cambia de una semana a otra con los titulares y los desplomes recientes, y es la razón por la que una tolerancia al riesgo declarada suele parecer más alta tras una larga subida y más baja tras un desplome. Un estudio de 2011 de Rui Yao y A. Curl siguió a las mismas personas durante varios años y encontró que la tolerancia al riesgo declarada tiende a subir cuando suben las rentabilidades del mercado y a bajar cuando bajan.
El calificativo "en la inversión" distingue este sentido de otros dos. En la ciberseguridad y en la gestión del riesgo empresarial, la tolerancia al riesgo describe cuánto riesgo acepta una organización en sus sistemas o en su negocio. En la inversión, la tolerancia al riesgo pertenece a una persona y a una cartera, se presenta en niveles de bajo a alto y se muestra en las respuestas a preguntas sobre cómo reaccionarías ante una caída.
De todas las decisiones de inversión, la tolerancia al riesgo da forma sobre todo a una: la parte de tu dinero que va a activos que caen, como las acciones, frente a la parte en activos más estables. Una parte fijada a tu tolerancia al riesgo es una parte que mantienes durante un mal año en lugar de vender en el mínimo, y acertar con esa parte es una de las primeras decisiones al invertir para principiantes.
Un ejemplo de tolerancia al riesgo es Jordan, de 27 años, que está a punto de invertir 8.000 € por primera vez. Sobre ese importe una caída del 15% es una pérdida de 1.200 €, una caída del 30% es una pérdida de 2.400 € y una caída del 50% es una pérdida de 4.000 €. Jordan aguantaría las dos primeras caídas y vendería en la tercera, así que la tolerancia al riesgo de Jordan se sitúa entre una caída de 2.400 € y una de 4.000 € sobre 8.000 €.
El ejemplo sirve porque mide solo la disposición de Jordan a soportar una caída de valor. Si Jordan puede permitirse una caída de 4.000 €, con el alquiler que pagar y los ahorros que hay detrás de los 8.000 €, es otra pregunta, y la responde la capacidad de riesgo. Un compañero con el mismo sueldo y los mismos 8.000 € podría trazar la línea en 1.200 €, y las dos respuestas serían sinceras.
La tolerancia al riesgo se lee en euros, sobre tu propio importe. Es la mayor caída que aguantarías sin vender. Un porcentaje por sí solo oculta esa línea, porque "30%" suena abstracto hasta que se convierte en 2.400 € del propio dinero de Jordan.
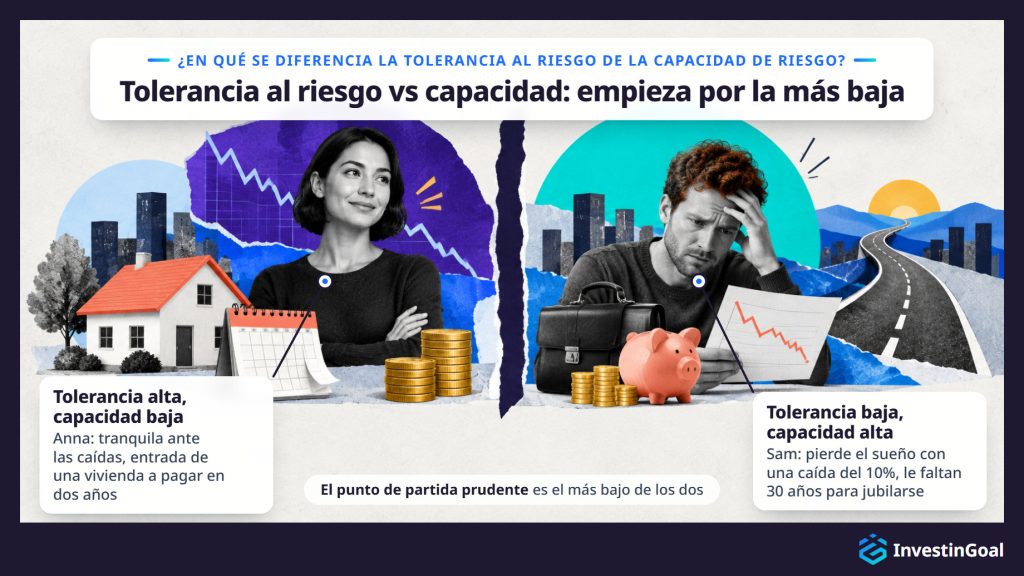
La tolerancia al riesgo es la disposición a soportar una caída de valor, mientras que la capacidad de riesgo es la capacidad financiera de absorber una pérdida sin dañar un objetivo. Las dos pueden dar respuestas opuestas para el mismo inversor, y el punto de partida prudente es el más bajo de los dos.
La capacidad de riesgo se compone de hechos sobre tu dinero y no de sentimientos hacia él: el horizonte temporal antes de necesitar el dinero, el tamaño y la estabilidad de tus ingresos, tus ahorros y tu fondo de emergencia, tus deudas y cuánto dependes del dinero invertido. Sobre cada uno de estos hechos puede preguntar un cuestionario.
Anna se mantiene tranquila cuando los mercados caen, pero el dinero de Anna es la entrada de una vivienda que vence en dos años: tolerancia al riesgo alta, capacidad de riesgo baja. Sam pierde el sueño con una caída del 10%, pero a Sam le faltan 30 años para jubilarse, tiene un trabajo estable y un fondo de emergencia: tolerancia al riesgo baja, capacidad de riesgo alta. Una prueba de disposición únicamente pondría la entrada de Anna en acciones dos años antes de que Anna la necesite. Una prueba de capacidad únicamente pondría a Sam en una mezcla que Sam vendería en el primer mes malo.
El más bajo de los dos es el punto de partida prudente porque cada uno fija un límite que el otro no puede levantar. El dinero que se necesita en pocos años, y el dinero que no tiene detrás un colchón de emergencia, se queda fuera de los activos volátiles diga lo que diga un cuestionario. Más allá de estos dos, algunos planificadores añaden una tercera dimensión, el riesgo requerido, la rentabilidad que exige un objetivo, que importa cuando el más bajo de los dos es demasiado cauto para alcanzar el objetivo.
En la inversión personal, el apetito de riesgo es el riesgo que un inversor busca para lograr un objetivo, mientras que la tolerancia al riesgo es la pérdida que el inversor puede soportar sin angustia y sin vender. El apetito de riesgo mira hacia la ganancia, y la tolerancia al riesgo, la caída por el camino.
El apetito de riesgo puede ir por delante de la tolerancia al riesgo. Un inversor atraído por las acciones tecnológicas de alto crecimiento tras un año de fuertes rentabilidades tiene un gran apetito de riesgo, y si ese mismo inversor vende en la primera caída del 20%, la tolerancia al riesgo era menor que el apetito.
En la gestión del riesgo empresarial, el apetito de riesgo tiene otro significado: una declaración del consejo de administración de una empresa sobre la cantidad de riesgo que la organización acepta para lograr su estrategia. El sentido corporativo pertenece a las organizaciones y aquí se deja de lado.
¿Cuáles son los distintos niveles de tolerancia al riesgo?
Los tres niveles de tolerancia al riesgo son bajo (conservador), moderado y alto (agresivo). Una tolerancia al riesgo baja acepta solo las caídas más pequeñas y pone la estabilidad en primer lugar, una moderada mantiene en equilibrio crecimiento y estabilidad, y una alta acepta caídas grandes y largas a cambio de una rentabilidad esperada más alta a largo plazo.
El número de niveles es una convención de quien construye el cuestionario, no un estándar. La mayoría de las guías usan tres niveles: conservador, moderado y agresivo. Algunas usan cinco, de muy conservador a muy agresivo, y algunos roboadvisors, servicios en línea que construyen y gestionan una cartera automáticamente a partir de las respuestas de un cliente, sustituyen los niveles por una puntuación numérica. Todas las versiones recorren la misma línea, desde la estabilidad comprada con menos crecimiento en un extremo hasta el crecimiento comprado con menos estabilidad en el otro. Este artículo usa tres niveles, y cada nivel tiene una mezcla de ejemplo en la tabla de la sección sobre acciones y bonos. A continuación están los tres niveles de la escala habitual, ordenados según cuánta caída acepta cada uno a cambio de crecimiento.
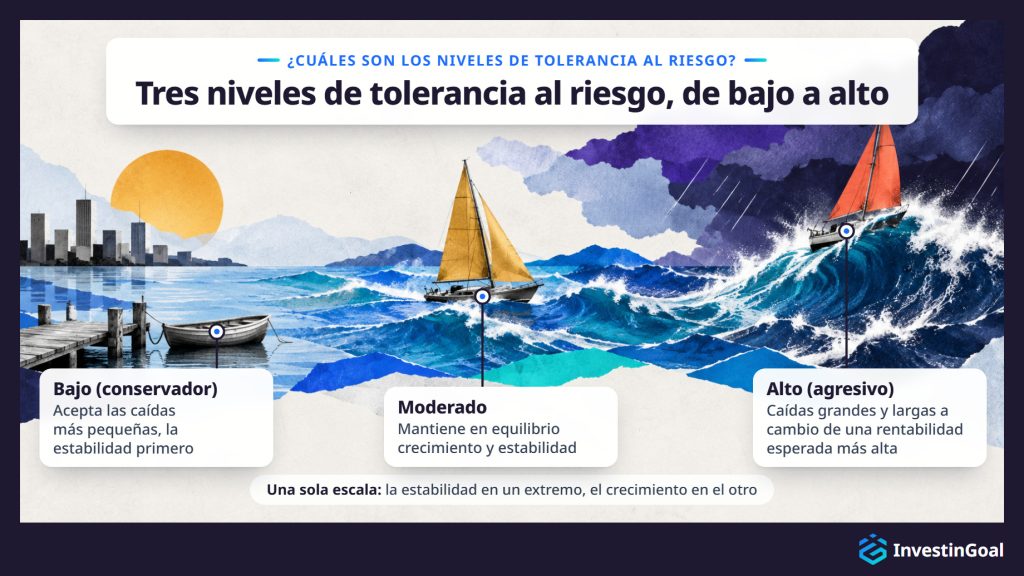
Una tolerancia al riesgo baja es el nivel de la escala que acepta las caídas más pequeñas y da prioridad a la estabilidad y a la preservación del capital sobre el crecimiento. Las caídas causan angustia al inversor y ganas de vender. Este nivel también se llama conservador.
En la escala de tolerancia al riesgo, el nivel bajo es aquel en el que el inversor acepta la menor caída a cambio de crecimiento. Un inversor en el nivel bajo siente cualquier caída como una amenaza para un dinero que debería estar seguro, así que incluso una caída modesta trae las ganas de vender. La actitud en este extremo de la escala se llama aversión al riesgo. Un inversor averso al riesgo prefiere un resultado seguro a uno arriesgado de valor esperado igual o superior, como 1.000 € seguros frente a una probabilidad a partes iguales de 0 € o 2.200 €.
Lo que el nivel bajo sacrifica es el crecimiento. Riesgo bajo no es, sin embargo, riesgo cero. La inflación erosiona el efectivo y los precios de los bonos caen cuando suben los tipos de interés, así que un inversor conservador cambia las caídas profundas por riesgos más lentos y más silenciosos. Cambiar crecimiento por estabilidad es la idea central de cómo invertir de forma conservadora, y el cambio se sostiene mientras el crecimiento más lento siga alcanzando el objetivo.
Una tolerancia al riesgo moderada es el nivel intermedio de la escala, que mantiene en equilibrio crecimiento y estabilidad. El inversor aguanta caídas anuales apreciables a cambio de crecimiento, pero no las más profundas.
En la escala de tolerancia al riesgo, el nivel moderado se sitúa entre el nivel bajo y el alto. Un inversor en el nivel moderado acepta que un año puede acabar en pérdida a cambio de crecimiento con el tiempo, pero vendería en las caídas más profundas, las que tardan años en recuperarse. El crecimiento y la estabilidad reciben cada uno una parte significativa del dinero.
Una cartera moderada también tiene años malos. Cae cuando caen los mercados, solo que menos que una agresiva, y la fila 60/40 de la tabla de la sección sobre acciones y bonos muestra cuánto cayó en su peor año la mezcla de ejemplo moderada.
Una tolerancia al riesgo alta es el nivel de la escala que acepta caídas grandes y largas a cambio de una rentabilidad esperada más alta a largo plazo. Este nivel también se llama agresivo.
En la escala de tolerancia al riesgo, el nivel alto es aquel en el que el inversor acepta la mayor caída a cambio de crecimiento. Un inversor en el nivel alto puede ver desaparecer una gran parte del valor de la cartera durante meses o años y seguir manteniéndola, porque la rentabilidad esperada a lo largo de décadas es lo que importa. Una tolerancia al riesgo alta es habitual entre inversores con horizontes largos, pero no es exclusiva de ellos. Lo que la hace alta es la disposición, no la edad.
El riesgo alto no garantiza rentabilidades más altas. La rentabilidad más alta se espera en periodos largos, y las caídas del camino son más profundas. Una tolerancia al riesgo alta nunca es motivo para asumir más riesgo del que permite la capacidad de riesgo, porque el punto de partida es el más bajo de los dos. Dentro del límite que fija la capacidad de riesgo, el cambio de estabilidad por crecimiento es la base de cómo invertir de forma agresiva.
¿Qué factores influyen en la tolerancia al riesgo?
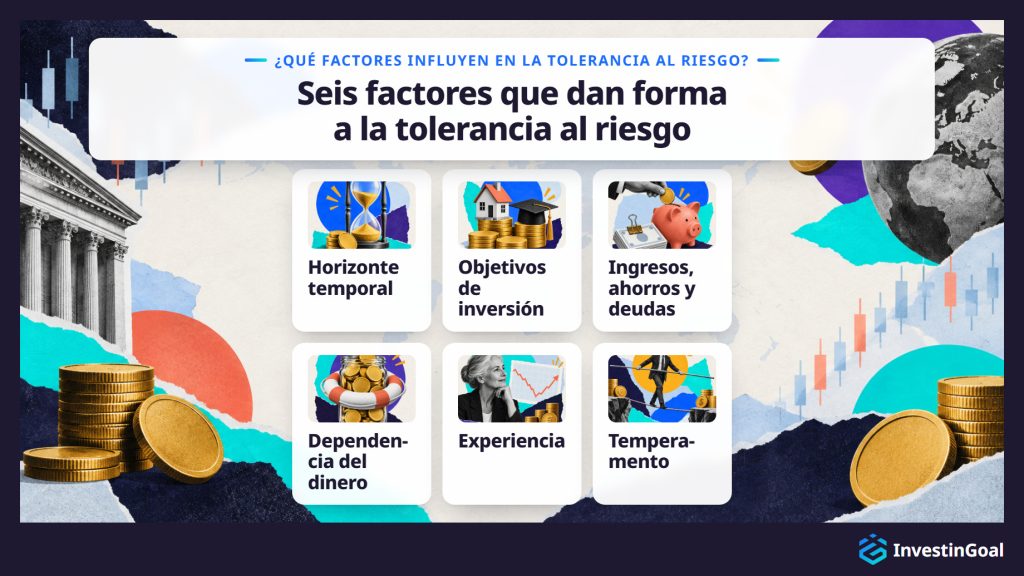
Seis factores influyen en la tolerancia al riesgo, cuatro financieros y dos personales, y se enumeran a continuación.
- Horizonte temporal: el número de años que faltan para necesitar el dinero. Un objetivo a 25 años deja tiempo para recuperarse de varias caídas, mientras que uno a dos años no deja ninguno. El tiempo de recuperación es la razón de por qué importa el horizonte temporal, y un horizonte más largo aumenta la capacidad de riesgo más que la disposición.
- Objetivos de inversión: los objetivos financieros a los que se destina el dinero, como una vivienda, la formación de un hijo o la jubilación. Un objetivo con fecha fija e importe fijo deja menos margen para una caída que uno que puede esperar o reducirse.
- Ingresos, ahorros y deudas: el tamaño y la estabilidad de los ingresos, los ahorros ya acumulados y lo que se debe. Los ahorros y las deudas juntos fijan el patrimonio neto, lo que se tiene menos lo que se debe, y un patrimonio neto más alto con unos ingresos más estables absorbe una pérdida con más facilidad.
- Dependencia del dinero: cuánto dependes del dinero invertido para los gastos de vida o las emergencias. La guía de FINRA para inversores sobre la tolerancia al riesgo incluye la dependencia de los fondos invertidos entre los factores que hay detrás. Un fondo de emergencia guardado aparte en efectivo y pocas necesidades de liquidez reducen esa dependencia.
- Experiencia: el conocimiento de cómo funcionan los mercados y el tiempo dedicado a observar los ciclos del mercado. Un inversor que ha vivido una caída y una recuperación sabe cómo se siente una caída y cuánto puede tardar una recuperación.
- Temperamento: si eres una persona cauta o arriesgada por naturaleza. El temperamento mueve la disposición de la forma más directa, y se nota en cómo manejas la incertidumbre también fuera de la inversión.
Los cuatro primeros factores actúan sobre todo en la capacidad de riesgo, la capacidad financiera de absorber una pérdida, y los dos últimos actúan en la disposición, que es la tolerancia al riesgo. Más allá de estos seis, el factor que se nombra con más frecuencia es la edad, porque mueve a la vez el horizonte temporal y los factores financieros.
La tolerancia al riesgo en la inversión es típicamente más alta al principio de la vida, cuando el inversor es joven, está lejos del objetivo, tiene pocas obligaciones y dispone de décadas para recuperarse de una caída. Lo que la juventud aumenta es sobre todo la capacidad de riesgo, el tiempo para recuperarse, y no el temperamento. Un principiante joven puede ser ansioso y un inversor mayor, tranquilo.
La respuesta habitual se apoya en el tiempo. A los 25 años, el dinero para la jubilación tiene unos 40 años para recuperarse de cualquier caída, y un inversor joven a menudo no tiene personas a su cargo ni hipoteca. Cada uno de esos hechos aumenta la capacidad de absorber una pérdida, que es la capacidad de riesgo, mientras que la disposición depende de la persona.
Imagina a una persona de 25 años y a otra de 60 que mantienen sobre todo acciones cuando el mercado cae un 40%. La de 25 tiene cuatro décadas para que los precios se recuperen y años de nuevas aportaciones que compran a precios más bajos. La de 60 puede necesitar el dinero en menos de cinco años, y una caída del 40% puede retrasar la jubilación.
Un inversor joven que se angustia con las caídas empieza en su propia tolerancia al riesgo, no en el nivel que sugiere la edad. Un inversor vende en el primer mal año una mezcla que la edad permite pero que los nervios no pueden sostener, y con la venta pierde la ventaja de tiempo de la juventud.
¿Cómo se mide la tolerancia al riesgo?
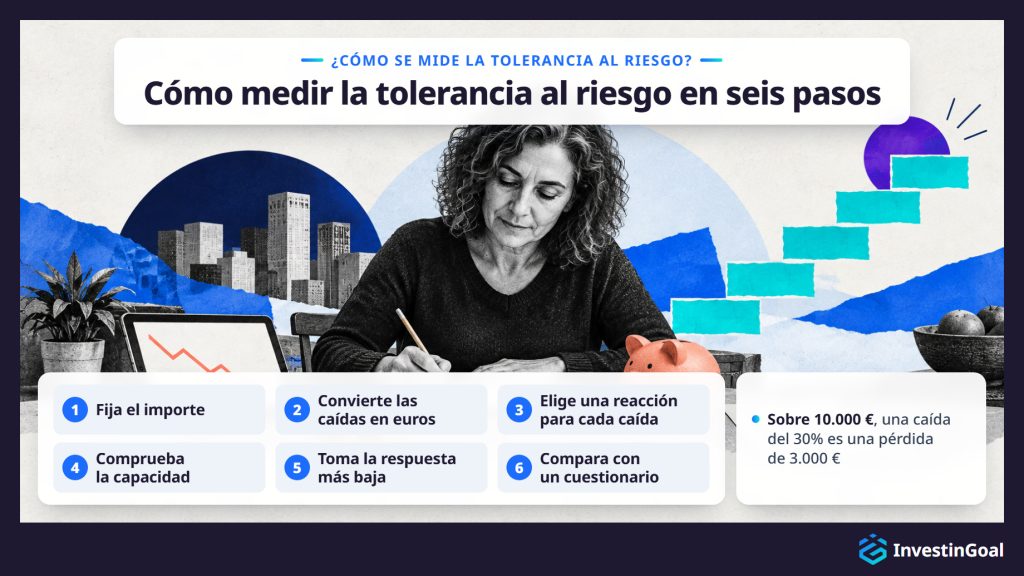
La tolerancia al riesgo se mide con una autoprueba de seis pasos, que se hace sobre tu propio importe en euros y se enumera a continuación en el orden que exige la tarea.
- Fija el importe: anota la suma que realmente piensas invertir, no una cartera hipotética. Los ejemplos de abajo usan 10.000 €. Sustitúyela por tu propia cifra.
- Convierte las caídas en euros: aplica a tu importe las caídas que usan los cuestionarios de riesgo (15% en un año, 20 a 30% en un año, una suma que baja un 30%) y una caída severa del 50%. Sobre 10.000 €, una caída del 15% es una pérdida de 1.500 €, una caída del 30% es una pérdida de 3.000 € y una caída del 50% es una pérdida de 5.000 €. La cifra en euros es el número que revela tu verdadera tolerancia al riesgo, porque un porcentaje resulta abstracto hasta que es tu propio dinero.
- Elige una reacción para cada caída: para cada pérdida en euros, decide si venderías, mantendrías o comprarías más. Si has vivido una caída real con tu propio dinero, lo que hiciste de verdad cuenta más que lo que predices ahora. La mayor pérdida que mantendrías sin vender es tu tolerancia al riesgo en euros.
- Comprueba la capacidad: responde tres preguntas sobre el dinero en sí: cuándo lo necesitas, si detrás hay un colchón de emergencia y cuánto dependes de él. El dinero que se necesita en pocos años, o el dinero sin colchón detrás, apunta a una capacidad de riesgo baja diga lo que diga el paso 3.
- Toma la respuesta más baja: relaciona la mayor pérdida que mantendrías con un nivel comparándola con los peores años de las tres mezclas de ejemplo de la tabla de la sección sobre acciones y bonos, y empieza después por el más bajo entre ese nivel y tu capacidad de riesgo. Una tolerancia al riesgo alta con una capacidad de riesgo baja empieza en el nivel bajo, y también una tolerancia al riesgo baja con una capacidad de riesgo alta.
- Compara con un cuestionario: haz el cuestionario de tolerancia al riesgo de tu propio bróker o de un roboadvisor y compara su resultado con el tuyo. Un cuestionario da una estimación construida con sus propias preguntas. La estimación cambia de un proveedor a otro, no es un consejo y, hecha en un mercado tranquilo o alcista, tiende a sobrestimar la tolerancia al riesgo, porque un mercado alcista no distingue si te sientes cómodo con el riesgo de inversión o solo con los precios al alza. Un asesor financiero añade preguntas de sondeo y detecta desajustes, como una respuesta agresiva junto a un horizonte corto.
Guarda una nota de la pérdida en euros que aceptaste en el paso 3. Más adelante medirás una caída real frente a esa cifra.
La tolerancia al riesgo cambia a lo largo de la vida, y las seis ocasiones que piden revaluarla se enumeran a continuación, desde los acontecimientos vitales hasta los cambios del mercado y del calendario.
- Cambios familiares: un matrimonio, un divorcio o un hijo cambian quién depende del dinero y qué tamaño de colchón necesita el hogar.
- Cambios de carrera y de ingresos: un trabajo nuevo, un aumento de sueldo o la pérdida del empleo cambian la estabilidad de los ingresos y, con ella, qué pérdida puede absorber el hogar.
- Una entrada extraordinaria de dinero o un gasto grande: una herencia o una prima pueden aumentar la capacidad de riesgo, y la compra de una vivienda o una factura grande pueden reducirla.
- La edad y un objetivo más cercano: cada década acorta el horizonte hasta la jubilación. El desplazamiento gradual hacia menos riesgo a medida que se acerca el objetivo es la regla principal de cómo invertir según la edad, y cada paso de ese desplazamiento es un momento para repetir la estimación.
- Un gran movimiento del mercado: un desplome o una larga subida cambian la percepción del riesgo y distorsionan cualquier estimación que hagas en ese momento. Repite la estimación cuando el mercado se haya calmado, nunca en medio de una caída.
- Una revisión anual: una vez al año, repite la autoprueba con el importe actual, incluso cuando nada más haya cambiado, porque las cifras en euros crecen con la cartera.
¿Cómo determina la tolerancia al riesgo la mezcla de tipos de inversión?
La tolerancia al riesgo da forma a la mezcla de tipos de inversión al fijar la parte del dinero que va a acciones, el tipo que más cae, frente a los bonos y el efectivo, más estables. Esa parte fija después la rentabilidad esperada a largo plazo de la cartera y la profundidad de sus caídas.
La cadena arranca de tu nivel de partida: el más bajo entre la tolerancia al riesgo y la capacidad de riesgo, que se encuentra con la autoprueba. Un nivel bajo pone una parte pequeña del dinero en acciones, un nivel alto pone una parte grande en acciones y el nivel moderado queda entre los dos. La parte en acciones arrastra luego el resto: cuanto más dinero hay en acciones, más alta es la rentabilidad esperada a lo largo de décadas y más profundas son las caídas del camino.
Tres tipos de inversión, o clases de activos, sostienen la mezcla. Las acciones son participaciones en empresas, con la rentabilidad esperada más alta y las caídas más profundas. Los bonos son préstamos a gobiernos, como los bonos del Estado español (Bonos y Obligaciones del Estado), y a empresas, con precios más estables y rentabilidades más bajas. El efectivo es el más estable de los tres y el que la inflación erosiona. El efectivo está en una cuenta de ahorro o en un fondo monetario, un fondo de préstamos a muy corto plazo. Una primera mezcla necesita solo estos tres entre los muchos tipos de inversiones, porque juntos ya cubren el equilibrio entre crecimiento y estabilidad que decide la tolerancia al riesgo.
La tabla de abajo presenta los tres tipos de inversión, comparados en qué es cada uno, qué ofrece y qué cuesta.
| Tipo de inversión | Qué es | Qué ofrece | Qué cuesta |
|---|---|---|---|
| Acciones | Participaciones en empresas | Rentabilidad esperada más alta | Caídas más profundas |
| Bonos | Préstamos a gobiernos y empresas | Precios más estables | Rentabilidades más bajas |
| Efectivo | Cuenta de ahorro o fondo monetario | El más estable de los tres | Erosionado por la inflación |
Una vez fijada la parte en acciones, mantener la mezcla es elegir entre construirla tú mismo, comprarla ya hecha y encomendarla a un servicio.
- Una plantilla de cartera de dos fondos: copia la mezcla de ejemplo de tu nivel con un fondo indexado amplio de acciones y un fondo de bonos, comprados en cualquier bróker. Un fondo indexado contiene todas las acciones o todos los bonos de un índice de mercado, y muchos fondos indexados se presentan como ETF (fondos cotizados), que se compran y se venden en la bolsa como una sola acción. Dos fondos forman la más sencilla de las plantillas de cartera para principiantes, y el reparto lo mantienes tú.
- Un fondo mixto o de fecha objetivo: un fondo mixto mantiene una mezcla fija de acciones y bonos, y un fondo de fecha objetivo, donde se ofrece, mantiene una mezcla que se vuelve más conservadora a medida que se acerca su fecha. Los dos fondos se reequilibran solos, así que el reparto se mantiene en su objetivo sin que tengas que hacer nada.
- Un roboadvisor: un servicio de este tipo hace su propio cuestionario, construye la mezcla a partir de tus respuestas y la gestiona por ti.
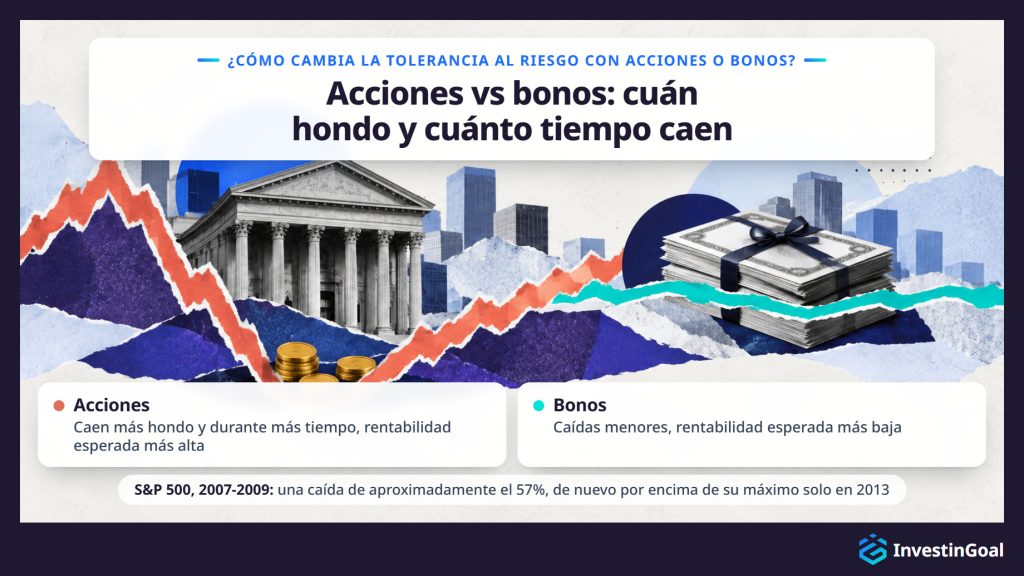
La tolerancia al riesgo que exige una inversión cambia entre acciones y bonos con la profundidad y la duración de las caídas que trae cada uno. Las acciones exigen más tolerancia al riesgo, porque a cambio de una rentabilidad esperada más alta a largo plazo caen más hondo y durante más tiempo y pueden perder el principal. Los bonos exigen menos, con una rentabilidad esperada más baja y caídas menores.
El S&P 500 sigue a 500 grandes empresas estadounidenses, y su precio cayó un 57% aproximadamente durante la crisis financiera mundial de 2007-2009, desde un máximo de cierre de 1.565,15 el 9 de octubre de 2007 hasta un cierre de 676,53 el 9 de marzo de 2009. El índice no cerró por encima de su máximo de 2007 hasta el 28 de marzo de 2013, más de cinco años después del máximo. Sobre 10.000 € en acciones, una caída del 57% es una pérdida de unos 5.700 €. La rentabilidad esperada más alta de las acciones viene sin garantía.
Los bonos exigen menos tolerancia al riesgo porque sus precios se mueven menos, y a cambio la rentabilidad esperada es más baja. Los bonos no están, sin embargo, libres de riesgo, porque sus precios caen cuando suben los tipos de interés.
La decisión se deduce de la profundidad de las caídas. Cuanto más dinero hay en acciones, más tolerancia al riesgo exige la mezcla, de modo que cuanto más bajo es el nivel, mayor es la parte de bonos. Para elegir un reparto basta ese criterio, el resultado de comparar acciones y bonos por lo hondo y lo largo que caen. Qué acciones o qué bonos comprar es otra elección.
La tabla de abajo presenta las tres mezclas de ejemplo, una para cada nivel de tolerancia al riesgo, comparadas en su reparto, su peor año natural y ese año en euros sobre 10.000 €.
| Nivel | Acciones | Bonos | Peor año natural | Peor año sobre 10.000 € |
|---|---|---|---|---|
| Conservador | 20% | 80% | Aproximadamente -10% (1931) | Aproximadamente -1.000 € |
| Moderado | 60% | 40% | Aproximadamente -27% (1931) | Aproximadamente -2.700 € |
| Agresivo | 80% | 20% | Aproximadamente -35% (1931) | Aproximadamente -3.500 € |
Mezclas y peores años naturales: asignaciones de las carteras modelo de Vanguard, una gran gestora de fondos estadounidense, y su historial publicado de rentabilidades anuales desde 1926. Las tres mezclas son ilustraciones, no recomendaciones, y la rentabilidad pasada no garantiza resultados futuros.
Cada escalón que sube la parte de acciones profundiza el peor año: de aproximadamente 1.000 € a aproximadamente 3.500 € sobre 10.000 € entre la mezcla conservadora y la agresiva, más de tres veces más. La mezcla con la que empezar es aquella cuyo peor año, en euros sobre tu propio importe, es una pérdida que aguantarías.
Tres prácticas mantienen una cartera alineada con la tolerancia al riesgo con el paso del tiempo, y se enumeran a continuación con la deriva que previene cada una.
- Asignación de activos: el reparto entre acciones, bonos y efectivo fijado para tu nivel, como en las mezclas de ejemplo de la tabla de arriba. Un reparto por escrito previene la deriva de una cartera construida por impulso, una compra tras otra. Mantener el reparto como un objetivo escrito es la parte principal de en qué consiste la asignación de activos. El dinero nuevo entra con el mismo reparto, y el reparto cambia cuando cambia la estimación de la tolerancia al riesgo o de la capacidad de riesgo, no cuando se mueve el mercado.
- Diversificación: cada tipo de inversión repartido entre muchos valores mediante fondos indexados amplios. La diversificación previene la deriva de una cartera cuyo riesgo acaba apoyado en unas pocas empresas. Un fondo amplio ofrece en una sola compra la definición de diversificación de los manuales, aunque la diversificación no garantiza un beneficio ni protege frente a las pérdidas.
- Reequilibrio: devolver el reparto a su objetivo después de que los mercados lo muevan. Empieza en 60/40 con 6.000 € en acciones y 4.000 € en bonos. Tras un año en que las acciones suben un 30% y los bonos se quedan planos, la cartera tiene 7.800 € en acciones y 4.000 € en bonos, aproximadamente 66/34, una mezcla más arriesgada que la elegida. Vender parte de lo que subió y comprar lo que cayó restablece el nivel, una vez al año o cada vez que un tipo se sale de una banda fijada, como cinco puntos porcentuales.
La tabla de abajo presenta las tres prácticas, comparadas en qué es cada una, la deriva que previene y cómo se aplica.
| Práctica | Qué es | Deriva que previene | Cómo se aplica |
|---|---|---|---|
| Asignación de activos | Reparto entre acciones, bonos y efectivo fijado para tu nivel | Una cartera construida por impulso | Objetivo por escrito; dinero nuevo con el mismo reparto |
| Diversificación | Cada tipo repartido entre muchos valores | Riesgo apoyado en unas pocas empresas | Fondos indexados amplios |
| Reequilibrio | Devolver el reparto a su objetivo | Una mezcla más arriesgada después de que se muevan los mercados | Una vez al año o al salirse de una banda fijada |
La SEC (Securities and Exchange Commission) es el regulador federal de los mercados de valores de Estados Unidos. Trata las tres prácticas como una sola rutina en su guía para inversores Beginners' Guide to Asset Allocation, Diversification, and Rebalancing, publicada en investor.gov. Las tres prácticas caben además dentro de un único fondo mixto o, donde se ofrece, de un fondo de fecha objetivo, que se reequilibra solo a medida que se mueven los mercados.
La tolerancia al riesgo se aplica en las cuentas de jubilación a través de las reglas propias de cada cuenta. En un plan de jubilación que una empresa ofrece a su plantilla, donde existen esos planes, a menudo eliges entre los fondos o las líneas de inversión del plan, y una inversión por defecto suele recibir el dinero de quien no elige. En una cuenta de jubilación que abres tú mismo con un bróker u otro proveedor, eliges la mezcla, o una de las líneas de inversión que ofrece el proveedor. Como el dinero de cualquiera de las dos cuentas está pensado para quedarse ahí hasta la jubilación, a menudo con un coste o un impuesto por los reembolsos anticipados, la capacidad de riesgo de esa bolsa es más alta.
El plan de una empresa limita la elección a los fondos o líneas que el plan ofrece. La inversión por defecto, donde el plan la tiene, es el fondo al que van tus aportaciones si no eliges nada. En Estados Unidos, Vanguard, una gran gestora de fondos, encontró en su informe How America Saves 2024 que el 98% de los planes que administra con inscripción automática de empleados usaba un fondo de fecha objetivo como esa opción por defecto, y un fondo de fecha objetivo ajustado a tu año de jubilación previsto ya contiene una mezcla que se vuelve más conservadora con el tiempo. Donde la empresa añade dinero además de tus aportaciones, ese dinero suele ir a la misma mezcla que elijas.
Una cuenta de jubilación que abres tú mismo deja más de la elección en tus manos. Según lo que permita el proveedor, puedes comprar los dos fondos de la mezcla de ejemplo de tu nivel, un único fondo mixto o, donde se ofrece, un fondo de fecha objetivo, elegir la línea de inversión más cercana a tu nivel o encomendar la cuenta a un roboadvisor.
La larga espera antes de poder gastar el dinero es lo que aumenta la capacidad de riesgo. Para un inversor a décadas de la jubilación, el dinero que no puede gastar con facilidad hasta entonces tiene el horizonte largo que le permite recuperarse de las caídas. Un mismo inversor puede por tanto mantener niveles distintos en bolsas distintas: una mezcla agresiva en una cuenta de jubilación que se queda intacta durante 30 años, y el dinero para la entrada de una vivienda que vence en tres años, apartado por completo de los activos volátiles. Fijar el nivel bolsa por bolsa es la forma en que la tolerancia al riesgo entra en la cuestión más amplia de cómo invertir para la jubilación.
¿Qué ocurre si una cartera no se ajusta a la tolerancia al riesgo de un inversor?
Si una cartera no se ajusta a la tolerancia al riesgo de un inversor, el inversor paga el desajuste en las dos direcciones. Demasiado riesgo lleva a vender tras una caída, lo que consolida la pérdida y es la consecuencia más cara. Demasiado poco riesgo supone un crecimiento más lento, un objetivo alcanzado más tarde o no alcanzado, y el efectivo perdiendo terreno frente a la inflación.
El exceso de riesgo se nota en la primera caída profunda. Un inversor cuya mezcla cae más de lo que el inversor puede soportar vende, y vender tras una caída convierte una pérdida sobre el papel en una permanente, a menudo antes de la recuperación que el inversor ya no posee. El estudio Mind the Gap de Morningstar, una firma estadounidense que investiga y califica fondos de inversión, encontró que el dólar medio invertido en fondos estadounidenses ganó unos 1,1 puntos porcentuales al año menos que los propios fondos en los diez años hasta 2023, porque los inversores compraron y vendieron en los momentos equivocados.
El coste de muy poco riesgo es más difícil de ver. Una mezcla más cauta que el nivel del inversor crece más despacio, de modo que el inversor alcanza un objetivo más tarde o no lo alcanza, y el dinero mantenido en efectivo pierde poder adquisitivo frente a la inflación cada año.
Una mezcla que puedes mantener durante un mal año evita los dos costes, porque es lo bastante cauta para no venderse y lo bastante dinámica para alcanzar el objetivo.
¿Por qué se pregunta la tolerancia al riesgo al abrir una cuenta en una plataforma de inversión?
La tolerancia al riesgo se pregunta al abrir una cuenta en una plataforma de inversión porque las normas de la UE exigen que la empresa la conozca antes de recomendar una inversión o de gestionar tu dinero. MiFID II, la ley de la UE sobre servicios de inversión que en España hace cumplir la Comisión Nacional del Mercado de Valores (CNMV), incluye la tolerancia al riesgo entre los objetivos de inversión que una empresa debe recabar para evaluar la idoneidad antes de recomendar una inversión o de gestionar una cartera, y se aplica desde el 3 de enero de 2018. Una empresa que solo ejecuta tus órdenes debe en cambio comprobar, antes de venderte un producto complejo como una opción, que tienes los conocimientos y la experiencia para entenderlo.
La pregunta suele presentarse de dos formas. Algunos formularios de cuenta te piden elegir un perfil, de conservador a agresivo. Otros piden un objetivo de inversión, como ingresos, crecimiento o especulación. La misma pregunta aparece a menudo cuando te incorporas al plan de jubilación de una empresa o abres tú mismo una cuenta de jubilación.
Lo que hace tu respuesta depende de la plataforma. En un roboadvisor, las respuestas fijan la asignación que el servicio gestionará. Una respuesta cauta produce una cartera cargada de bonos, y una respuesta agresiva una cargada de acciones. En un bróker de autogestión, eliges tú mismo tus inversiones, y la respuesta se convierte en el perfil que hay detrás de cualquier recomendación del bróker. La respuesta también puede influir en los permisos de negociación, como la autorización para operar con opciones, contratos que dan el derecho a comprar o vender un activo a un precio fijado antes de una fecha fijada. Sobrestimar la tolerancia al riesgo para parecer un inversor con experiencia te expone a productos y pérdidas que no elegiste con conocimiento. Un roboadvisor actúa sobre tu respuesta cada día, mientras que un bróker de autogestión la guarda en el expediente y te deja las decisiones a ti, y el contraste es la primera prueba en la cuestión de cuál es la mejor plataforma de inversión para un principiante.
¿Cómo cambia la evaluación de la tolerancia al riesgo para un inversor nuevo?
La evaluación de la tolerancia al riesgo cambia para un inversor nuevo porque un inversor nuevo todavía no puede usar el paso de la conducta pasada de la autoprueba. Sin ninguna caída del mercado a la que mirar atrás, un inversor nuevo estima el nivel con la autoprueba en euros sobre el importe que realmente piensa invertir. La estimación parte del más bajo entre la tolerancia al riesgo y la capacidad de riesgo, y del nivel inferior cuando el inversor tiene dudas.
El método de la conducta pasada se apoya en la memoria: cómo reaccionaste la última vez que cayeron los mercados. Un inversor nuevo no tiene esa memoria, así que las reacciones de la autoprueba son decisiones tomadas de antemano, sobre las pérdidas en euros del importe que realmente piensa invertir, y todavía nada las confirma.
Empezar un nivel más abajo cuando hay dudas cuesta poco. Una mezcla un nivel demasiado cauta crece un poco más despacio durante un año, mientras que el inversor puede vender en su primera caída una mezcla un nivel demasiado agresiva. Un cuestionario hecho en un mercado tranquilo tiende a sobrestimar la tolerancia al riesgo, y un inversor nuevo no tiene ninguna caída pasada con la que corregirlo, lo que es una razón más para empezar bajo.
El paper trading consiste en invertir con dinero virtual en una cuenta demo. Muestra cómo se mueve una cartera, pero no cómo se siente perder tu propio dinero. Ese sentimiento es lo que mide la tolerancia al riesgo, y solo el dinero real lo produce.
El primer año con dinero real es la medición que confirma o corrige la estimación, y su primera caída real es la prueba. Una estimación cauta también puede dejar un objetivo fuera de alcance, e incluso una mezcla bien ajustada deja riesgos que el ajuste no cubre.
Una primera caída del mercado pone a prueba la tolerancia al riesgo cuando la caída en euros se encuentra con la cifra que el inversor aceptó en la autoprueba. Mantenerse durante una caída dentro de esa cifra confirma la estimación. Una caída que resulta insoportable dentro de ella muestra que el inversor sobrestimó su tolerancia al riesgo.
Perder dinero en una caída del mercado es normal en todos los niveles de tolerancia al riesgo. La mezcla de ejemplo conservadora también ha tenido años de pérdidas, y una primera caída es el momento en que un inversor nuevo aprende cómo se siente una pérdida en euros.
Una pérdida solo se vuelve permanente cuando el inversor vende la inversión. Hasta entonces es una pérdida sobre el papel, y solo mantener recupera una pérdida sobre el papel. El S&P 500 necesitó años tras su caída de 2007-2009 para recuperar su máximo, como muestra la sección sobre acciones y bonos, y los inversores que se mantuvieron durante esos años fueron los que obtuvieron la recuperación.
Mantener funciona mejor con el plan ya puesto en marcha. Las aportaciones periódicas siguen entrando con el mismo reparto, de modo que el dinero nuevo compra a precios más bajos, y el reequilibrio compra el tipo que cayó, lo contrario de una venta por pánico.
Una caída que resulta insoportable dentro de la cifra que aceptaste muestra que sobrestimaste tu tolerancia al riesgo. La respuesta es bajar el nivel para el dinero nuevo cuando el mercado se haya calmado, no vender en el mínimo, lo que consolidaría la pérdida que la autoprueba debía prevenir.
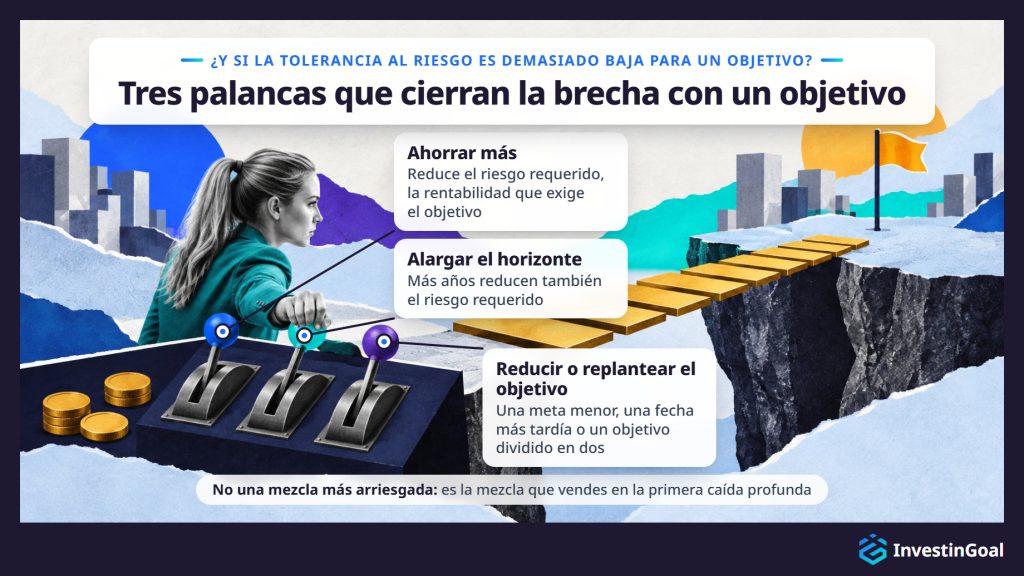
Cuando la tolerancia al riesgo es demasiado baja para alcanzar un objetivo de inversión, el inversor cierra la brecha ahorrando más, alargando el horizonte o reduciendo o replanteando el objetivo, y no con una mezcla más arriesgada que el inversor vendería en la primera caída. La brecha se abre cuando el objetivo exige una rentabilidad más alta que la que cabe esperar de la mezcla del nivel del inversor. Esa rentabilidad exigida se llama riesgo requerido.
Alcanzar 100.000 € en 15 años con 300 € al mes supone 54.000 € de aportaciones, y el resto tiene que venir de las rentabilidades: aproximadamente un 7,6% al año. Cuando no cabe esperar que la mezcla de tu nivel gane esa rentabilidad, el objetivo está fuera de alcance tal como está.
Una mezcla más arriesgada parece la solución obvia y es la equivocada. Una mezcla por encima de tu nivel es la mezcla que vendes en la primera caída profunda, y la venta consolida una pérdida que deja el objetivo más lejos que antes.
En su lugar, tres palancas cierran la brecha. Ahorrar más reduce el riesgo requerido. 350 € al mes alcanzan los mismos 100.000 € en 15 años con aproximadamente un 5,8% al año. Alargar el horizonte hace lo mismo. 300 € al mes durante 20 años alcanzan 100.000 € con aproximadamente un 3,2% al año. Reducir o replantear el objetivo actúa desde el otro lado. 300 € al mes durante 15 años alcanzan 80.000 € con aproximadamente un 5% al año.
La tabla de abajo presenta el plan inicial y las tres palancas, comparados en el ahorro mensual, los años, el objetivo y la rentabilidad requerida al año.
| Plan | Ahorro mensual | Años | Objetivo | Rentabilidad requerida al año |
|---|---|---|---|---|
| Plan inicial | 300 € | 15 | 100.000 € | Aproximadamente 7,6% |
| Ahorrar más | 350 € | 15 | 100.000 € | Aproximadamente 5,8% |
| Alargar el horizonte | 300 € | 20 | 100.000 € | Aproximadamente 3,2% |
| Reducir o replantear el objetivo | 300 € | 15 | 80.000 € | Aproximadamente 5% |
Reducir o replantear el objetivo significa un objetivo menor, una fecha más tardía o un objetivo dividido en dos, y cada opción acerca el riesgo requerido al alcance de tu nivel. Revisar el propio objetivo es parte de saber cómo fijar objetivos de inversión, y el plan de inversión es el lugar donde el inversor reúne objetivos, horizonte y tolerancia al riesgo y los contrasta entre sí.
Una tolerancia al riesgo baja sigue conllevando riesgos de inversión porque la mezcla a la que apunta cambia las caídas profundas por otros tres riesgos: la inflación, que erosiona el poder adquisitivo del efectivo; el riesgo de tipos de interés, que baja los precios de los bonos cuando suben los tipos; y el déficit de rentabilidad, un objetivo no alcanzado.
La inflación actúa sobre el efectivo despacio y sin una caída visible. Con una inflación del 3% anual, 10.000 € mantenidos en efectivo que no rinde nada compran al cabo de diez años lo que compran hoy unos 7.440 €, porque 1 ÷ 1,03¹⁰ es aproximadamente 0,74: se ha perdido cerca de una cuarta parte del poder adquisitivo, aunque el saldo nunca bajó.
El riesgo de tipos de interés actúa sobre los bonos. Cuando suben los tipos de interés, los bonos nuevos pagan más, así que el precio de los bonos existentes cae hasta que su rendimiento se iguala. En 2022, cuando los tipos subieron deprisa, el índice Bloomberg US Aggregate del amplio mercado estadounidense de bonos perdió aproximadamente un 13%, el peor año natural de la historia del índice.
El déficit de rentabilidad es el tercer riesgo. Una mezcla que cae poco también puede crecer demasiado poco, de modo que el objetivo se queda corto en lo que la mezcla cauta no llegó a ganar. La inflación, los tipos de interés y el déficit de rentabilidad forman parte de los riesgos de invertir más amplios que ninguna mezcla evita.
Ajustarse a la tolerancia al riesgo no basta para gestionar el riesgo de inversión porque la mezcla ajustada fija solo cuánto puede caer la cartera en su conjunto. La mezcla ajustada no protege frente al hundimiento de un valor concreto, ni frente a una necesidad de efectivo que obligue a vender en el mínimo de una caída.
La primera brecha es la concentración. El dinero en una sola acción o en unas pocas puede perder todo su valor sea cual sea el nivel del inversor. Lehman Brothers era uno de los mayores bancos de inversión de Estados Unidos cuando se declaró en quiebra en septiembre de 2008, y sus acciones quedaron prácticamente sin valor. Por eso el inversor mantiene la parte de acciones a través de fondos amplios, la diversificación entre las prácticas que mantienen una cartera alineada con la tolerancia al riesgo, de modo que ninguna empresa por sí sola pueda hundirla.
La segunda brecha es la venta forzosa. La pérdida del empleo o una factura grande durante una caída puede obligar a vender en el mínimo, la misma pérdida que la tolerancia al riesgo debe evitar. Un fondo de emergencia paga la emergencia en su lugar, de modo que no haya que vender la cartera. La pauta habitual es de tres a seis meses de gastos, mantenidos en efectivo fuera de la mezcla. Los fondos amplios y un fondo de emergencia protegen al inversor donde el ajuste no llega, y ambos forman parte de la cuestión más amplia de cómo gestionar el riesgo de inversión.








