
ETF para principiantes: la guía completa
Un ETF (exchange-traded fund, fondo cotizado) es un fondo de inversión que reúne una cesta de activos y cotiza en bolsa como una acción cualquiera. Con una sola compra de un ETF, un principiante accede a una porción de cientos o miles de valores, y la mayoría de los ETF replican un índice como el S&P 500, el MSCI World o el FTSE 100. A diferencia de un fondo de inversión, un ETF cotiza durante todo el día a precios de mercado, suele costar menos y no exige más mínimo que el precio de una participación.
Los ETF se dividen en cinco tipos principales: de renta variable, de renta fija, de materias primas, sectoriales y temáticos, y ESG. La mayoría de los principiantes empieza con un ETF de renta variable de mercado amplio, y en la UE y el Reino Unido además eligen entre los ETF de acumulación, que reinvierten los dividendos, y los ETF de distribución, que los pagan en efectivo.
Un ETF de mercado amplio es también la opción más barata. Los ETF indexados de mercado amplio cobran entre un 0,03% y un 0,20% al año, además de las comisiones del broker y el diferencial entre compra y venta, mientras que los fondos de gestión activa suelen cobrar entre un 0,50% y un 1,50%. En 2025, el 79% de los fondos de gestión activa de grandes empresas estadounidenses obtuvo peores resultados que el S&P 500. Los costes bajos no eliminan el riesgo, porque el S&P 500 cayó un 57% en la crisis financiera de 2007–2009 y un 34% en el desplome por la COVID-19 de 2020, así que los ETF encajan con dinero que puede seguir invertido durante muchos años.
Invertir durante muchos años empieza con cuatro pasos que son iguales en todas partes: abrir una cuenta con un broker regulado, depositar dinero, elegir un ETF y colocar una orden de compra. La cuenta cambia según el país. Los principiantes en España usan plataformas como Trade Republic, Scalable Capital o Degiro, y planes de inversión periódica en ETF como los de Trade Republic. Los inversores minoristas en España no pueden comprar ETF cotizados en EE. UU., pero las versiones UCITS que replican los mismos índices cotizan en bolsas europeas.
Entre esos fondos, un principiante elige su primer ETF con cinco criterios: el índice, la ratio de gastos, el tamaño del fondo, el método de replicación y la elección entre acumulación y distribución. La plataforma va al final, y un principiante la evalúa con cuatro factores: la gama de ETF, el coste total, la regulación y el tipo de cuenta que ofrece.
¿Qué te ha traído hoy a esta guía?
Elige una opción y mira cómo se compara tu respuesta con la de otros lectores.
¿Qué es un ETF?
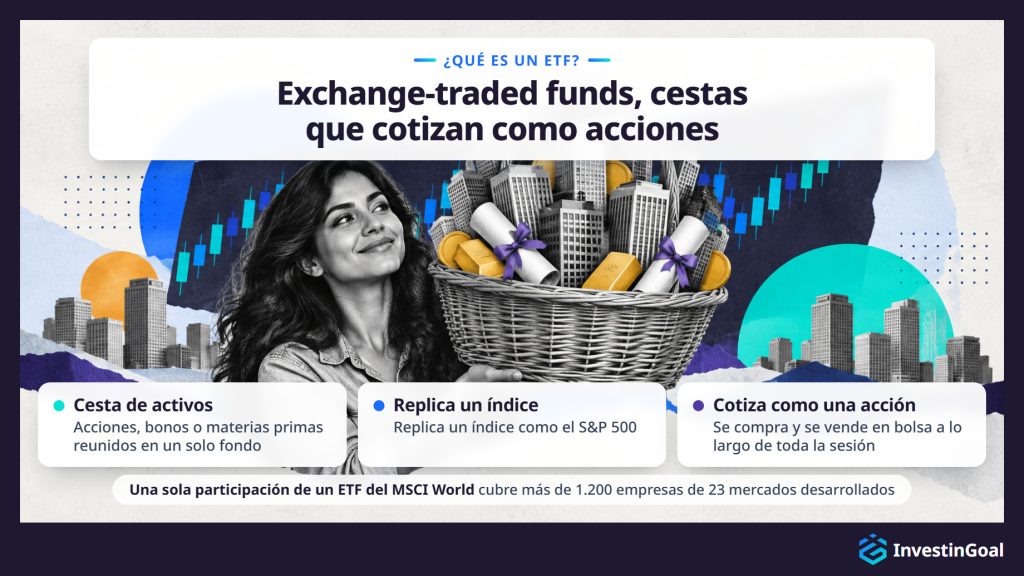
Un ETF (exchange-traded fund) es un fondo de inversión que reúne una cesta de activos, como acciones, bonos o materias primas, y cotiza en bolsa como una acción cualquiera. Con una sola compra de un ETF, el inversor accede a decenas o miles de valores en una única operación, en lugar de comprar acciones de empresas una por una.
Un proveedor de ETF crea un fondo que reúne un conjunto de activos elegidos para replicar la rentabilidad de un índice, una lista de valores que mide un mercado, como el S&P 500 o el MSCI World. El S&P 500 recoge las 500 mayores empresas cotizadas de EE. UU. por capitalización bursátil. Entre los mayores proveedores están iShares, la marca de ETF de BlackRock (la mayor gestora de activos del mundo), Vanguard (la segunda) y Amundi (la mayor de Europa). Los inversores compran y venden participaciones del fondo en bolsa, igual que comprarían acciones de cualquier empresa cotizada. El precio de cada participación del ETF cambia a lo largo de la sesión según la oferta y la demanda, pero refleja de cerca el valor de los activos que posee el fondo.
Esta estructura da a los principiantes diversificación, es decir, el reparto del dinero entre muchos valores, con una sola compra. En lugar de investigar y comprar decenas de acciones individuales para construir una cartera equilibrada, un inversor puede comprar un ETF de mercado amplio y poseer de inmediato una porción proporcional de cada empresa de ese índice. Una sola participación de un ETF del FTSE 100, por ejemplo, da acceso a las 100 mayores empresas que cotizan en la Bolsa de Londres. Una sola participación de un ETF del MSCI World cubre más de 1.200 empresas de 23 mercados desarrollados.
Los ETF pertenecen a la categoría más amplia de los fondos de inversión colectiva. A diferencia de otros fondos, cotizan en bolsa, y los inversores pueden comprarlos o venderlos en cualquier momento en que el mercado esté abierto, al precio que ofrece el mercado en ese instante. Un principiante que quiera invertir en ETF los compra a través de un broker, igual que las acciones.
¿Cómo replica un ETF un índice?
Un ETF replica un índice manteniendo los mismos valores en las mismas proporciones que el índice que sigue, de modo que la rentabilidad del fondo refleja de cerca la del índice a lo largo del tiempo.
Sigue leyendo
Este proceso se llama replicación del índice y tiene dos formas principales. La replicación física significa que el ETF compra y mantiene todos los valores del índice, o una muestra representativa. Un ETF del S&P 500 con replicación física, por ejemplo, mantiene acciones de las 500 empresas del S&P 500, ponderadas igual que el índice. Cuando el proveedor del índice cambia su composición, el ETF ajusta su cartera.
La replicación sintética funciona de otra manera, porque en lugar de comprar los valores, el ETF firma un contrato de permuta (swap) con una contraparte, normalmente un banco, que se compromete a pagar la rentabilidad del índice. Los proveedores usan la replicación sintética con menos frecuencia en los fondos de mercado amplio y con más frecuencia en mercados o materias primas de acceso difícil.
En ambos casos, el fondo calcula su valor liquidativo (NAV), el valor total de los activos que posee, al cierre de cada sesión. El precio de mercado del ETF en bolsa puede diferir ligeramente del NAV durante el día, pero el arbitraje mantiene la diferencia pequeña. La diferencia entre la rentabilidad del ETF y la del índice se llama diferencia de seguimiento (tracking difference), y en los ETF de mercado amplio bien gestionados que replican índices principales como el S&P 500, el FTSE 100 o el MSCI World, suele ser una fracción de punto porcentual al año.
Todo ETF indica su método de replicación en su ficha informativa (factsheet), el resumen que el proveedor publica de cada fondo, junto al índice que sigue y su coste anual. Estos datos cubren las partes de cómo funcionan los ETF que un principiante necesita conocer antes de comprar un primer fondo.
¿Cuál es la diferencia entre un ETF y un fondo de inversión?
Un ETF se diferencia de un fondo de inversión sobre todo en cómo lo compran y lo venden los inversores. Los ETF cotizan en bolsa durante todo el día a precios de mercado cambiantes, mientras que los inversores solo pueden comprar y vender participaciones de un fondo de inversión una vez al día, al valor liquidativo de cierre del fondo. Los ETF también tienden a tener ratios de gastos más bajas y ningún mínimo de inversión más allá del precio de una sola participación.
Sigue leyendo
La negociación intradía es la diferencia más visible, porque una orden sobre un ETF se ejecuta en segundos al precio de mercado del momento. Cuando un inversor compra un fondo de inversión, el fondo ejecuta la orden después del cierre del mercado, al NAV de final de día. Para los inversores a largo plazo esta diferencia a menudo no importa en la práctica, pero da más flexibilidad a los ETF para quien quiere controlar el precio exacto que paga.
El coste es la segunda diferencia, porque los ETF indexados de mercado amplio suelen cobrar ratios de gastos de entre un 0,03% y un 0,20% al año. Según el US Fund Fee Study 2026 de Morningstar, la ratio de gastos media ponderada por activos de los fondos de renta variable estadounidenses de gestión activa fue del 0,58% en 2025, frente al 0,09% de los fondos indexados de mercado amplio, y muchos fondos activos siguen cobrando entre un 0,50% y un 1,50%. Incluso entre los fondos de inversión que replican un índice, los ETF tienden a tener una ligera ventaja en comisiones por su estructura.
La accesibilidad es la tercera diferencia, porque muchos fondos de inversión exigen una primera inversión mínima, a veces de 1.000 € a 3.000 € o más. Los ETF no tienen ese mínimo. El coste de entrada es el precio de una sola participación, que en los ETF de mercado amplio va desde unos 10 € hasta varios cientos de euros.
La eficiencia fiscal es la cuarta diferencia en EE. UU., porque la forma en que los ETF gestionan los reembolsos suele generar menos distribuciones de ganancias de capital sujetas a impuestos que los fondos de inversión. La ventaja importa menos en España, donde se aplican otras normas fiscales.
Ambos productos pueden replicar el mismo índice, mantener los mismos valores y ofrecer rentabilidades similares. Para un principiante, elegir entre un ETF y un fondo de inversión depende de la flexibilidad de negociación, el coste y la cuenta que los aloja. La tabla siguiente compara los dos en negociación, ratio de gastos habitual, inversión mínima, eficiencia fiscal en EE. UU. y control del precio.
| Dimensión | ETF | Fondo de inversión |
|---|---|---|
| Negociación | Intradía en bolsa, a precios de mercado en tiempo real | Una vez al día, al NAV de final de día |
| Ratio de gastos habitual | 0,03%–0,20% (indexado de mercado amplio) | 0,50%–1,50% (gestión activa) |
| Inversión mínima | Precio de una participación (desde unos 10 € hasta varios cientos de euros), o menos con participaciones fraccionadas | A menudo 1.000 €–3.000 € |
| Eficiencia fiscal (EE. UU.) | Generalmente mayor (menos distribuciones de ganancias de capital) | Generalmente menor (los reembolsos pueden generar hechos imponibles) |
| Control del precio | Eliges el precio exacto con una orden de mercado o limitada | Recibes el NAV calculado después del cierre del mercado |
¿Cuáles son los principales tipos de ETF en los que pueden invertir los principiantes?
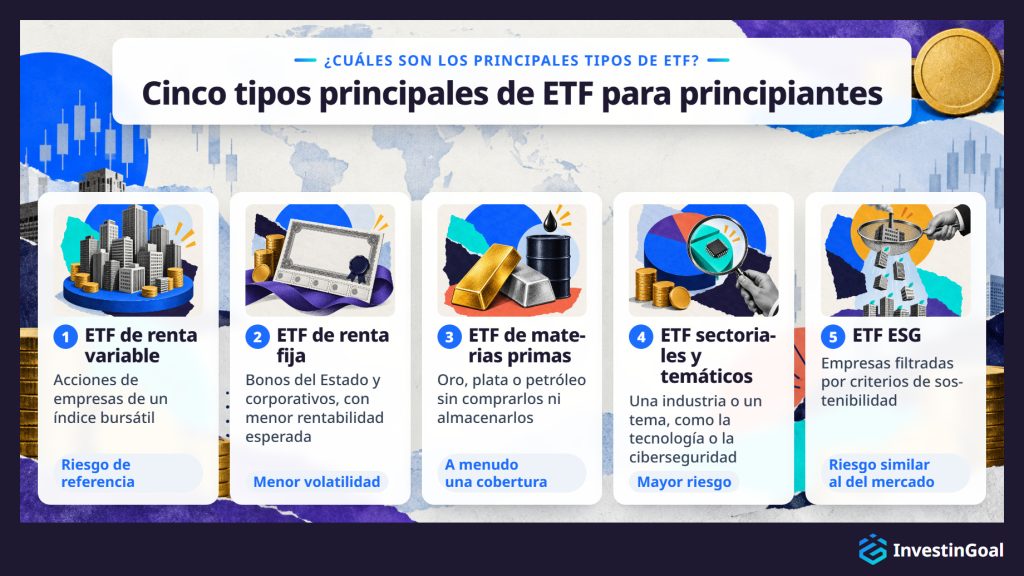
Los principales tipos de ETF en los que pueden invertir los principiantes son los ETF de renta variable, los de renta fija, los de materias primas, los sectoriales y temáticos, y los ETF ESG, y cada uno da acceso a una clase de activo o a un tema de inversión distinto a través de un único fondo.
Los ETF de renta variable son la categoría más extendida. Replican índices bursátiles y dan al inversor la propiedad de una amplia cesta de acciones de empresas. Un ETF de renta variable del FTSE 100 reúne las 100 mayores empresas cotizadas del Reino Unido. Un ETF de renta variable del S&P 500 reúne las 500 mayores empresas cotizadas de EE. UU. Un ETF de renta variable del MSCI World reúne más de 1.200 empresas de 23 países desarrollados. Para la mayoría de los inversores nuevos, un único ETF de renta variable de mercado amplio es el punto de partida de su cartera.
Los ETF de renta fija reúnen carteras de valores de renta fija, como bonos del Estado o bonos corporativos. Ofrecen rentabilidades esperadas más bajas que los ETF de renta variable, pero también menor volatilidad, lo que los hace útiles para diversificar o para inversores con horizontes temporales más cortos. Un ETF que replica el Bloomberg Global Aggregate Bond Index, por ejemplo, reúne bonos del Estado y corporativos con grado de inversión de mercados desarrollados y emergentes.
Los ETF de materias primas dan acceso a materias primas físicas como el oro, la plata o el petróleo sin que el inversor tenga que comprarlas y almacenarlas. Un ETF de oro, por ejemplo, replica el precio del oro en lingotes. Los inversores suelen usar los ETF de materias primas como cobertura frente a la inflación o la incertidumbre del mercado.
Los ETF sectoriales y temáticos se centran en una industria concreta (como la tecnología, la sanidad o la energía limpia) o en un tema de inversión concreto (como la inteligencia artificial o la ciberseguridad). Están más concentrados que los ETF de mercado amplio, así que asumen un mayor riesgo propio del sector junto con una mayor rentabilidad potencial dentro de ese sector.
Los ETF ESG aplican criterios de selección ambientales, sociales y de gobernanza a sus inversiones, y excluyen a las empresas que no cumplen determinados umbrales de sostenibilidad o de ética. Un ETF ESG del FTSE 100, por ejemplo, reuniría una parte filtrada del índice estándar según las puntuaciones ESG.
Cada tipo cumple una función distinta en una cartera, y un principiante no necesita tener todos. La mayoría de los inversores nuevos empieza con un ETF de renta variable de mercado amplio y añade más adelante otros tipos de ETF. La tabla siguiente resume qué reúne cada tipo, un índice de ejemplo y su riesgo en comparación con el mercado amplio.
| Tipo de ETF | Qué reúne | Índice de ejemplo | Riesgo frente al mercado amplio |
|---|---|---|---|
| ETF de renta variable | Acciones de empresas de un índice bursátil | S&P 500, MSCI World, FTSE 100 | Punto de partida (es el mercado amplio) |
| ETF de renta fija | Bonos del Estado y/o corporativos | Bloomberg Global Aggregate Bond | Menor volatilidad, menor rentabilidad esperada |
| ETF de materias primas | Materias primas físicas (oro, plata, petróleo) | Precio del oro en lingotes | Perfil de riesgo distinto, a menudo usado como cobertura |
| ETF sectorial / temático | Empresas de una industria o de un tema | MSCI World Information Technology | Mayor (concentrado en un sector) |
| ETF ESG | Empresas filtradas por criterios de sostenibilidad | FTSE 100 ESG Select | Similar al mercado amplio, algo más estrecho |
¿Cuál es la diferencia entre los ETF de acumulación y los de distribución?
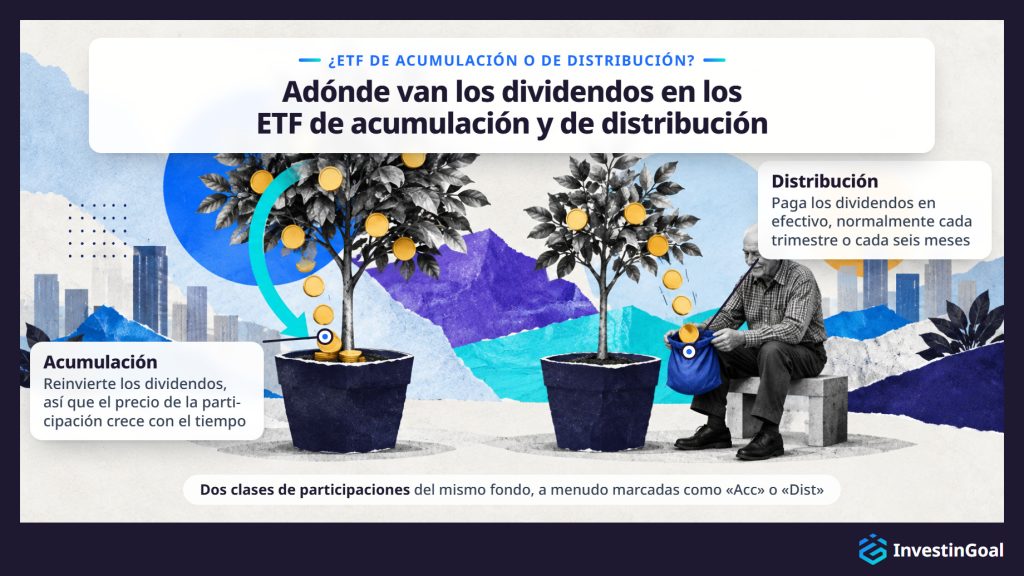
Un ETF de acumulación reinvierte los dividendos en el fondo, lo que hace subir el precio de la participación con el tiempo, mientras que un ETF de distribución paga los dividendos al inversor en efectivo a intervalos regulares. La diferencia importa sobre todo a los inversores de la UE y del Reino Unido, que normalmente pueden elegir entre las dos versiones del mismo fondo. Las dos versiones se llaman clases de participaciones, y su tratamiento fiscal depende de la cuenta que las aloja.
Sigue leyendo
La diferencia cambia cómo se capitaliza tu rentabilidad. Con un ETF de acumulación, el fondo reinvierte los dividendos de forma automática. No recibes pagos en efectivo, pero el valor de cada participación crece con el tiempo porque el fondo suma los dividendos a su cartera. Esto suele ser más sencillo si te centras en el crecimiento a largo plazo, porque evita tener que reinvertir a mano pequeños pagos de dividendos.
Con un ETF de distribución, el fondo paga los dividendos a tu cuenta de inversión, normalmente cada trimestre o cada seis meses. Luego decides si reinviertes esos dividendos o los gastas. Esta estructura encaja con quien quiere ingresos regulares de su cartera.
La elección entre acumulación y distribución se ve sobre todo entre los ETF UCITS, los fondos europeos que siguen un reglamento común de la UE, donde la mayoría de los fondos principales ofrecen ambas clases de participaciones con el mismo nombre de fondo, a menudo marcadas como «Acc» o «Dist» en el título del fondo. Los inversores de la UE y del Reino Unido se encuentran con esta elección siempre que eligen un ETF en una bolsa europea. Los ETF cotizados en EE. UU. casi siempre distribuyen dividendos, así que la elección importa menos a los inversores estadounidenses.
El tratamiento fiscal de los ETF de acumulación y de distribución varía según el país y el tipo de cuenta.
¿Por qué los ETF son una buena inversión para principiantes?
Los ETF son una buena inversión para principiantes porque combinan una amplia diversificación, comisiones anuales bajas y una negociación sencilla en un único producto que no exige experiencia en selección de acciones ni un gran capital inicial.
La diversificación llega con la primera compra, porque un ETF de mercado amplio reparte tu dinero entre cientos o miles de empresas. Un solo ETF lo consigue al instante, tanto si replica el S&P 500, el MSCI World o el FTSE 100. Esto elimina el riesgo de que el mal resultado de una sola empresa destruya la cartera, que es el principal peligro de comprar acciones individuales.
Las ratios de gastos bajas hacen barata esta diversificación. Los ETF indexados de mercado amplio suelen cobrar entre un 0,03% y un 0,20% al año, de modo que un inversor con 10.000 € en un ETF de bajo coste paga entre 3 € y 20 € al año en comisiones del fondo. En comparación, los fondos de gestión activa cobran con frecuencia entre un 0,50% y un 1,50%. Según el SPIVA U.S. Scorecard de S&P Dow Jones Indices, el 79% de los fondos de gestión activa de grandes empresas estadounidenses obtuvo peores resultados que el S&P 500 en 2025. En los 15 años hasta diciembre de 2024, ninguna categoría de fondos de renta variable estadounidenses tuvo una mayoría de gestores activos que superara a su índice de referencia.
La sencillez viene de comprar un ETF igual que una sola acción. Colocas una orden a través de una plataforma de un broker y la operación se ejecuta en segundos. No hace falta investigar empresas individuales, leer informes de resultados ni intentar adivinar el momento del mercado.
La transparencia viene incorporada, porque los ETF publican cada día la lista completa de sus posiciones. Siempre sabes exactamente qué posees.
La liquidez viene de la bolsa, donde puedes comprar y vender ETF en cualquier momento en que el mercado esté abierto. No hay periodo de bloqueo ni retraso en el reembolso.
Estas ventajas convierten a los ETF en el punto de partida habitual de los principiantes en la mayoría de los mercados desarrollados. No eliminan el riesgo de pérdidas, porque todo el mercado puede caer.
¿Qué ventaja de los ETF es la más importante para ti?
Elige una opción y mira cómo se compara tu respuesta con la de otros lectores.
¿Cuál es el importe mínimo necesario para invertir en ETF?
El importe mínimo necesario para invertir en ETF es el precio de una sola participación, desde unos 10 € hasta varios cientos de euros según el fondo, y muchas plataformas ofrecen ya participaciones fraccionadas o planes de inversión periódica automáticos desde 1 € o 25 £ al mes.
Sigue leyendo
En EE. UU., la mayoría de los brokers online permiten comprar participaciones fraccionadas de ETF, lo que significa que puedes invertir 5 $ o 10 $ en un ETF cuya participación completa cuesta 400 $. Los brokers estadounidenses suelen pedir 0 $ para abrir una cuenta, y muchos no cobran comisión por las operaciones con ETF.
En la UE, Trade Republic y Scalable Capital ofrecen planes de inversión periódica en ETF desde 1 € al mes. Ambos son neobrokers, brokers online que funcionan sobre todo a través de una aplicación móvil. Un plan de inversión periódica invierte una cantidad fija en un ETF elegido a intervalos regulares, de modo que el inversor no necesita elegir el momento de las compras ni ahorrar antes una suma única.
En el Reino Unido, muchas plataformas ofrecen inversión periódica desde 25 £ al mes a través de una Stocks and Shares ISA o de una cuenta de inversión general. El depósito mínimo para abrir una cuenta varía según la plataforma, pero suele estar entre 0 £ y 100 £.
Las participaciones fraccionadas, la negociación sin comisiones y los planes de inversión periódica automáticos han bajado la barrera de entrada a una sola cifra en EE. UU., la UE y el Reino Unido.
¿Cuánto cuesta invertir en ETF?
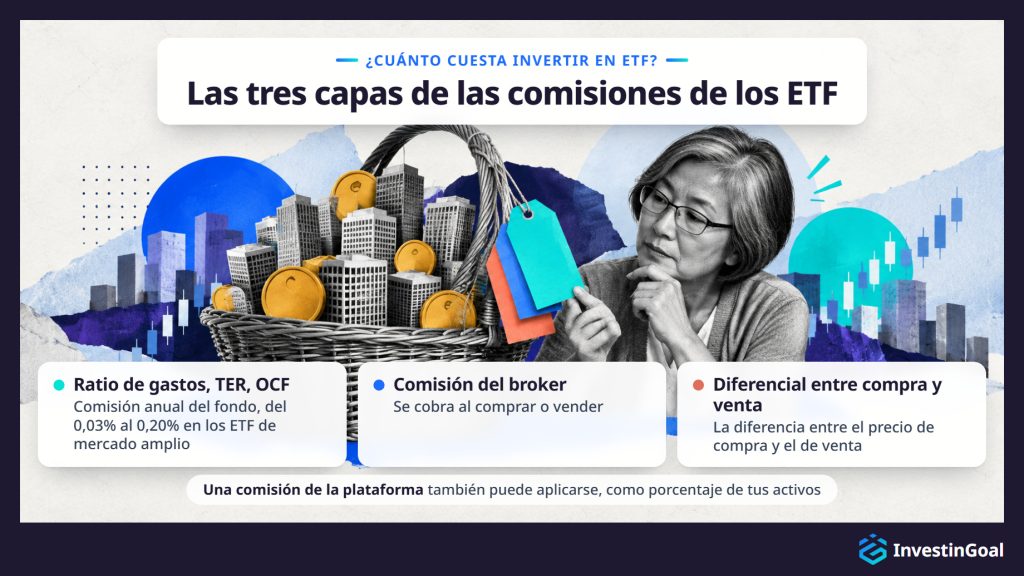
El coste de invertir en ETF tiene tres capas: la ratio de gastos anual del fondo (normalmente del 0,03% al 0,20% en los ETF de mercado amplio, o de 0,30 € a 2,00 € al año por cada 1.000 € invertidos), la comisión del broker al comprar o vender, y el diferencial entre compra y venta en el momento de la operación. El mismo coste anual del fondo se llama expense ratio en EE. UU. y TER (total expense ratio, ratio de gastos totales) u OCF (ongoing charges figure, gastos corrientes) en Europa y el Reino Unido. Los tres nombres designan el mismo coste.
La ratio de gastos es el coste más importante de entender. El fondo la descuenta automáticamente de sus activos, así que nunca ves una factura aparte. Reduce un poco la rentabilidad del fondo cada año. Un ETF con una ratio de gastos del 0,07% cuesta 0,70 € al año por cada 1.000 € invertidos, mientras que un fondo de gestión activa que cobra un 1,00% cuesta 10,00 € por el mismo importe. A lo largo de décadas, el interés compuesto agranda esa diferencia.
Las comisiones del broker son la segunda capa. Desde finales de 2019, cuando Charles Schwab, Fidelity y TD Ameritrade eliminaron las comisiones de las operaciones con ETF cotizados en EE. UU., la negociación sin comisiones se ha convertido en el estándar entre los principales brokers online estadounidenses. En Europa, los neobrokers suelen cobrar de 0 € a 1 € por operación, mientras que los bancos tradicionales pueden cobrar de 5 € a 15 €. En el Reino Unido, plataformas como Trading 212 e InvestEngine ofrecen inversión en ETF sin comisiones, mientras que Hargreaves Lansdown cobra 6,95 £ por operación online e Interactive Investor 3,99 £, y ambas ofrecen inversión mensual periódica sin comisión de ejecución. También puede aplicarse una comisión de la plataforma, sobre todo en el Reino Unido, que es un porcentaje de los activos que tienes en la plataforma.
El diferencial entre compra y venta (bid-ask spread) es la tercera capa. Es la diferencia entre el precio al que puedes comprar un ETF y el precio al que puedes venderlo en un momento dado. En los ETF grandes y líquidos que replican índices principales, el diferencial suele ser de unos pocos céntimos por participación y tiene poco impacto. En los ETF más pequeños o menos líquidos, el diferencial puede ser mayor.
Los ETF cuestan mucho menos que los fondos de gestión activa. Las ratios de gastos bajas, las comisiones a la baja y los diferenciales ajustados hacen de los ETF una de las inversiones más baratas al alcance de los inversores minoristas. Junto con la comisión de la plataforma, estas tres capas forman las comisiones de los ETF que paga un principiante, y la tabla siguiente las compara en EE. UU., la UE y el Reino Unido.
| Capa de coste | EE. UU. | UE | Reino Unido |
|---|---|---|---|
| Comisión anual del fondo | Expense ratio: 0,03%–0,20% | TER: 0,03%–0,20% | OCF: 0,03%–0,20% |
| Comisión del broker | 0 $ en los principales brokers (desde 2019) | 0 €–1 € en neobrokers; 5 €–15 € en bancos tradicionales | 0 £ en Trading 212, InvestEngine; 3,99 £–6,95 £ en otros |
| Comisión de la plataforma | Poco habitual | Varía; algunos neobrokers no cobran nada | Habitual (porcentaje de los activos o cargo anual fijo) |
| Diferencial entre compra y venta | Unos pocos céntimos por participación en los ETF grandes y líquidos en todas las jurisdicciones; mayor en los ETF más pequeños o menos líquidos | ||
¿Cómo tributan los ETF?
Los ETF tributan según el país de residencia del inversor y el tipo de cuenta que los aloja, y España no tiene ninguna cuenta con ventajas fiscales que reduzca el impuesto sobre los ETF.
Sigue leyendo
En España, las ganancias van a la base imponible del ahorro con tipos del 19% al 30%, los dividendos de los ETF de distribución soportan una retención del 19%, y toda venta de un ETF tributa. También importa la plataforma que aloja la cuenta, porque una plataforma española retiene el 19% de los dividendos, mientras que el inversor declara las ganancias de una venta en la declaración de la renta. Los dividendos que pagan las empresas estadounidenses a los ETF domiciliados en Europa soportan además una retención en origen, que EE. UU. aplica en la fuente. Esta es en parte la razón por la que muchos ETF europeos están domiciliados en Irlanda, donde un convenio fiscal favorable con EE. UU. reduce el tipo.
Las normas fiscales cambian de un país a otro y con el tiempo. España no tiene ninguna cuenta con ventajas fiscales para los ETF, así que se aplican las mismas normas fiscales a toda cuenta de ETF.
¿Cuáles son los riesgos de invertir en ETF?
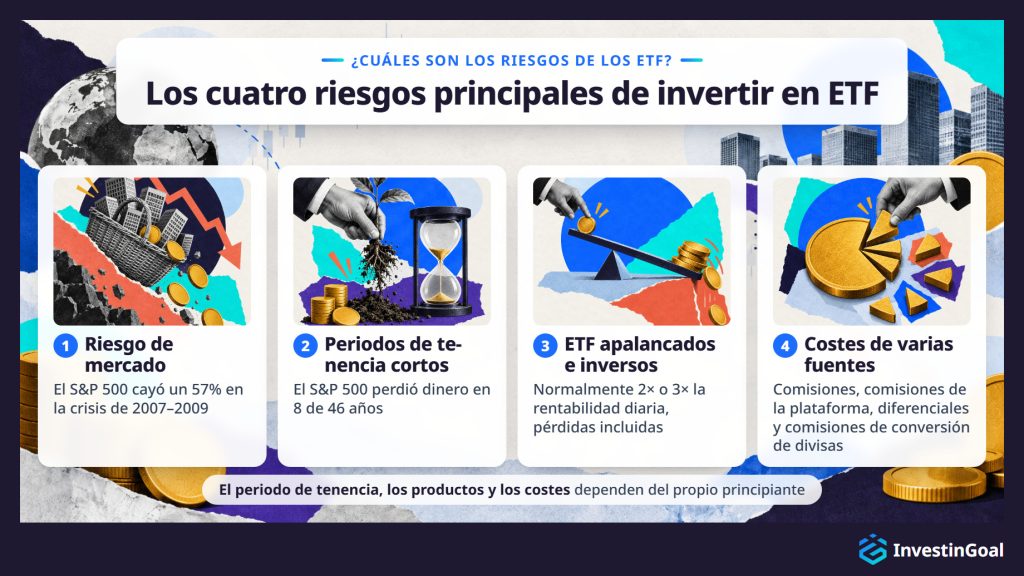
Los principales riesgos de invertir en ETF son el riesgo de mercado, los periodos de tenencia cortos, los ETF apalancados e inversos, y los costes que vienen de varias fuentes. Todo el índice puede caer, y en el pasado se han producido caídas del 30–50% en el mercado amplio. Un periodo de tenencia corto hace más probable una pérdida, los ETF apalancados e inversos amplifican las pérdidas y no son adecuados para principiantes, y las comisiones que nadie vigila pueden quedarse con una parte importante de la rentabilidad.
- El riesgo de mercado es el más fundamental, porque un ETF que replica el S&P 500 o el MSCI World cae cuando caen esos mercados. La diversificación reduce el impacto de la caída de una sola empresa, pero no protege frente a las caídas generales del mercado. Durante la crisis financiera de 2007–2009, el S&P 500 cayó un 57% desde su máximo de octubre de 2007 hasta su mínimo de marzo de 2009, según datos de la Reserva Federal. Durante el desplome por la COVID-19, el S&P 500 cayó un 34% entre el 19 de febrero y el 23 de marzo de 2020, una caída que tardó solo 23 sesiones bursátiles.
- Los periodos de tenencia cortos aumentan la probabilidad de pérdida. De 1980 a 2025, el S&P 500 perdió dinero en 8 de 46 años naturales con los dividendos incluidos, aproximadamente uno de cada seis años. En periodos más largos la probabilidad de pérdida baja mucho, pero no llega a cero. Anarkulova, Cederburg y O’Doherty estudiaron datos bursátiles de 39 países desarrollados entre 1841 y 2019, en un artículo publicado en el Journal of Financial Economics. Concluyeron que incluso a 30 años un inversor tiene alrededor de un 12% de probabilidad de obtener una rentabilidad real negativa. Por eso los ETF son fundamentalmente una inversión a largo plazo, y por eso los principiantes no deberían invertir dinero que puedan necesitar a corto plazo.
- Los ETF apalancados e inversos son productos que los principiantes deben evitar por completo. Los ETF apalancados usan derivados para multiplicar la rentabilidad diaria de un índice, normalmente por 2 o por 3, lo que también multiplica las pérdidas. Los ETF inversos buscan ganar cuando un índice cae, y pierden valor cuando el índice sube. Ambos son instrumentos de trading a corto plazo, no inversiones a largo plazo, y como su rentabilidad se reinicia cada día, pueden perder dinero incluso cuando el índice termina un periodo en el mismo punto en que lo empezó.
- Los costes de varias fuentes se acumulan. Las ratios de gastos de cada ETF son bajas, pero el coste total de invertir incluye además las comisiones del broker, las comisiones de la plataforma, los diferenciales y las comisiones de conversión de divisas. Un inversor que no conoce estas capas puede perder más rentabilidad de la esperada, sobre todo con compras pequeñas y frecuentes.
Los ETF indexados de mercado amplio mantenidos durante largos periodos han ofrecido rentabilidades sólidas en el pasado, pero la rentabilidad pasada no garantiza resultados futuros. Un principiante puede controlar tres de los cuatro riesgos de los ETF: el periodo de tenencia, la elección de los productos y los costes.
Antes de leer esta sección, ¿sabías que un ETF de mercado amplio puede perder más de un 50% en un desplome?
Elige una opción y mira cómo se compara tu respuesta con la de otros lectores.
¿Cómo empiezan a invertir en ETF los principiantes?
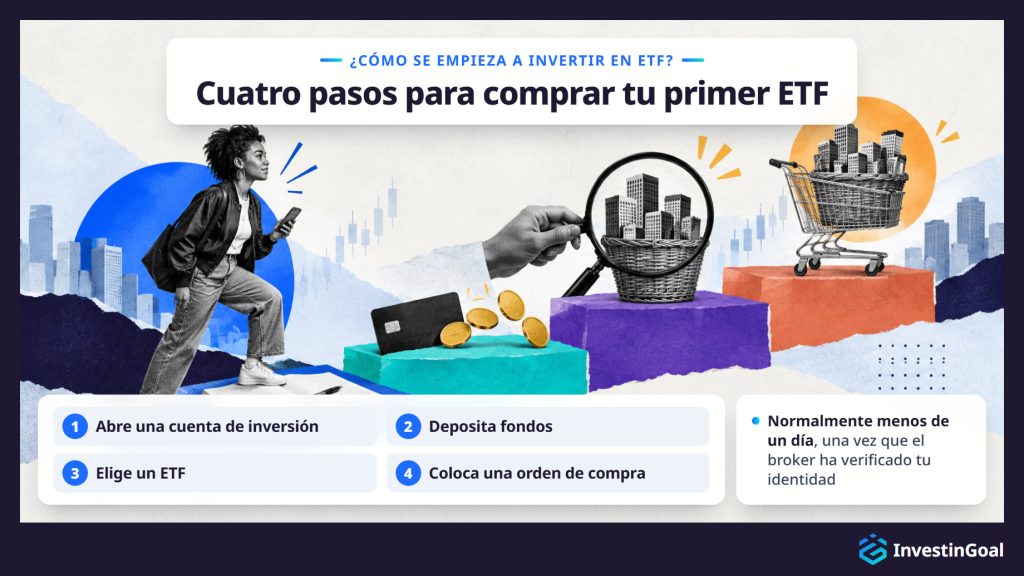
Los principiantes empiezan a invertir en ETF abriendo una cuenta con un broker regulado, depositando dinero, eligiendo un ETF y colocando una orden de compra, lo que suele llevar menos de un día una vez que el broker ha verificado su identidad.
- Abre una cuenta de inversión. Elige una plataforma regulada en España o en otro país de la UE y regístrate, lo que significa enviar documentos de identidad para que la plataforma pueda verificar tu cuenta, como exigen las normas contra el blanqueo de capitales. En España el tipo de cuenta es una cuenta de broker estándar, porque España no tiene ninguna cuenta con ventajas fiscales para los ETF.
- Deposita fondos. Cuando el broker haya verificado tu cuenta, transfiere dinero desde tu cuenta bancaria. La mayoría de las plataformas abonan los depósitos en un día hábil, y algunas ofrecen depósitos inmediatos con tarjeta de débito o transferencia bancaria instantánea.
- Elige un ETF. Busca el ETF por el nombre del fondo, su símbolo (ticker) o su código ISIN, con el buscador que tiene toda plataforma. Si aún no has decidido qué ETF comprar, toma esa decisión antes de colocar una orden.
- Coloca una orden de compra. Indica el número de participaciones, o el importe de dinero si la plataforma ofrece participaciones fraccionadas, y elige un tipo de orden. Una orden de mercado compra de inmediato al precio de mercado actual. Una orden limitada fija el precio máximo que estás dispuesto a pagar y solo se ejecuta si el mercado llega a ese precio. Para los ETF líquidos de mercado amplio, una orden de mercado en horario normal de negociación suele bastar.
Estos cuatro pasos son los mismos en todos los países. El tipo de cuenta, las normas y las plataformas cambian de un país a otro, y determinan cómo empiezan a invertir en ETF los principiantes en España.
La configuración más sencilla con ETF requiere dos decisiones: un fondo global de mercado amplio y una plataforma. Después, una compra mensual automática hace el trabajo, sin reequilibrar y sin cambiar la distribución de la cartera.
¿Cómo invierten en ETF los principiantes en España?
En España, los principiantes invierten en ETF abriendo una cuenta en una plataforma como Trade Republic, Scalable Capital o Degiro, y compran ETF UCITS, a menudo mediante planes de inversión periódica automáticos.
Sigue leyendo
Las normas para la venta de productos de inversión a inversores minoristas en toda la Unión Europea proceden de MiFID II, la Directiva sobre mercados de instrumentos financieros. MiFID II obliga a los brokers a informar de todos los costes antes de que el cliente invierta. Antes de vender un producto complejo, el broker debe además comprobar que el cliente tiene los conocimientos para entenderlo. En España, estas normas las supervisa la Comisión Nacional del Mercado de Valores (CNMV), y una plataforma autorizada en otro país de la UE también puede prestar servicio a inversores en España gracias al pasaporte europeo. Si quiebra una plataforma autorizada en España, el Fondo de Garantía de Inversiones (FOGAIN) paga a los clientes de la plataforma hasta un límite establecido. Los clientes de una plataforma autorizada en otro país de la UE están cubiertos por el sistema de indemnización de ese país.
Los planes de inversión periódica en ETF son una característica distintiva del mercado europeo. Permiten a los inversores programar compras recurrentes de un ETF elegido con un importe y un intervalo fijos (semanal, mensual o trimestral), y muchos neobrokers ofrecen estos planes sin comisiones de operación. Un plan de inversión periódica automatiza la inversión y elimina la necesidad de elegir el momento de las compras, lo que lo hace muy adecuado para invertir pequeñas cantidades con regularidad. En España, los planes de inversión periódica en ETF los ofrecen Trade Republic, desde 1 € por aportación, eToro, desde 25 $, y Freedom24.
Los inversores en España compran ETF UCITS, que siguen un marco común de la UE con estándares de diversificación, transparencia y protección del inversor. iShares, Vanguard, Amundi, Xtrackers y los demás grandes proveedores ofrecen amplias gamas de ETF UCITS, cotizados en bolsas como Euronext, XETRA y Borsa Italiana. España no tiene ninguna cuenta con ventajas fiscales para los ETF, así que los inversores mantienen los ETF en una cuenta estándar.
¿Pueden los inversores españoles comprar ETF estadounidenses?
No. Los inversores minoristas españoles no pueden comprar ETF cotizados en EE. UU., porque un fondo que se les vende necesita un documento breve y estandarizado que los ETF cotizados en EE. UU. no tienen. En la UE es el Documento de Datos Fundamentales (KID, Key Information Document) que exige el reglamento PRIIPs.
Por eso los ETF estadounidenses más populares no están disponibles para los inversores minoristas en España. Entre ellos están VOO (Vanguard S&P 500), SPY (el SPDR S&P 500 ETF, gestionado por State Street Global Advisors) y VTI (Vanguard Total Stock Market), que las guías de inversión estadounidenses mencionan a menudo.
Sin embargo, hay equivalentes UCITS de casi todos los grandes ETF estadounidenses disponibles en las bolsas europeas. Vanguard, iShares y otros proveedores ofrecen versiones UCITS de sus fondos más populares, que replican los mismos índices con una rentabilidad comparable. Un ETF UCITS del S&P 500, por ejemplo, replica el mismo índice que VOO o SPY y ofrece una rentabilidad casi idéntica, y la pequeña diferencia viene de los métodos de replicación y de las comisiones.
Muchos de estos equivalentes UCITS están domiciliados en Irlanda, que tiene un convenio favorable con EE. UU. sobre retenciones. El domicilio irlandés reduce del 30% al 15% la retención sobre los dividendos que pagan las empresas estadounidenses, lo que convierte a los ETF UCITS domiciliados en Irlanda en la forma más eficiente fiscalmente de que los inversores en España mantengan acciones estadounidenses.
Si una guía estadounidense recomienda un ETF por su ticker de EE. UU., busca el equivalente UCITS en tu bolsa local. La exposición de la inversión es la misma y, en algunos casos, la versión UCITS ofrece clases de acumulación y de distribución, una elección que la versión cotizada en EE. UU. no ofrece.
¿Cómo eligen su primer ETF los principiantes?
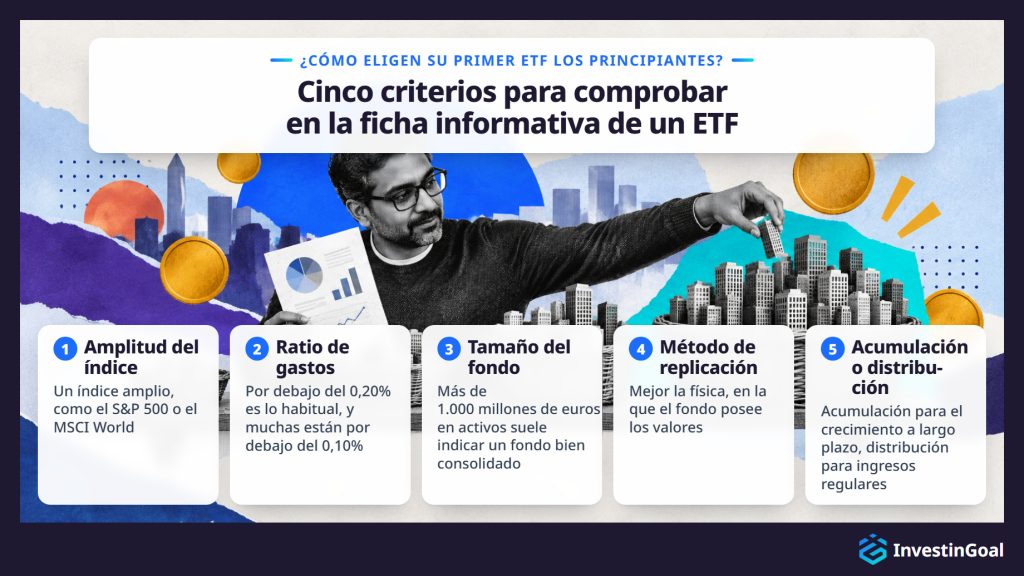
Los principiantes eligen su primer ETF empezando por un fondo indexado de mercado amplio y bajo coste, y comprobándolo con cinco criterios: el índice que replica, su ratio de gastos anual, el tamaño y la liquidez del fondo, su método de replicación (física o sintética) y si acumula o distribuye los dividendos.
La amplitud del índice es el primer criterio, y un primer ETF debería replicar un índice amplio y bien diversificado en lugar de un sector o un tema concretos. Los tres puntos de partida más habituales son el S&P 500 (las 500 mayores empresas de EE. UU.), el MSCI World (solo mercados desarrollados) y un índice global de mercados desarrollados y emergentes, como el MSCI ACWI (All Country World Index) o el FTSE All-World. Cuanto más amplio es el índice, más diversificada está la inversión.
La ratio de gastos es el segundo criterio, porque entre los fondos que replican el mismo índice, el de menor ratio de gastos ofrece con el tiempo una rentabilidad neta algo mayor, en igualdad de condiciones. En los ETF de mercado amplio, las ratios de gastos por debajo del 0,20% son lo habitual, y muchas están por debajo del 0,10%.
El tamaño del fondo es el tercer criterio, y afecta a la liquidez y a cuánto dura un fondo. Los fondos más grandes tienden a tener diferenciales más ajustados, una menor diferencia de seguimiento y un menor riesgo de cierre. Un fondo con más de 1.000 millones de euros en activos bajo gestión suele estar bien consolidado. Los fondos de menos de 100 millones de euros pueden tener costes de negociación más altos y es más probable que cierren.
El método de replicación es el cuarto criterio, y la mayoría de los inversores nuevos deberían preferir los ETF de replicación física, en los que el fondo posee los valores subyacentes, a los ETF sintéticos, que usan contratos de permuta. La replicación física es más fácil de entender y no tiene riesgo de contraparte por los contratos de permuta.
Acumulación o distribución es el quinto criterio, y la elección depende de tus objetivos y de tu situación fiscal. Los ETF de acumulación tienden a ser más sencillos para el crecimiento a largo plazo. Los ETF de distribución encajan con quien quiere ingresos regulares.
Aplicados en conjunto, estos cinco criterios reducen la elección a una lista corta de fondos. La ficha informativa de cada ETF muestra los cinco, así que un principiante puede elegir un ETF comparando unas pocas fichas una al lado de otra.
¿Cómo se elige la plataforma adecuada para invertir en ETF?
Eliges la plataforma adecuada para invertir en ETF comprobando cuatro factores: la gama de ETF disponibles, la estructura de costes total (comisiones de operación, comisiones de la plataforma y cualquier cargo de custodia), si la plataforma está regulada en tu país y si ofrece el tipo de cuenta que necesitas, como un plan de inversión periódica en ETF.
La gama de ETF es el primer factor, porque una plataforma solo es útil si incluye los ETF que quieres comprar. Algunas plataformas dan acceso a miles de ETF en varias bolsas, mientras que otras ofrecen una selección menor. Para los ETF indexados de mercado amplio, la mayoría de las plataformas principales tienen una cobertura adecuada, pero si te interesan ETF temáticos o regionales concretos, comprueba que la plataforma los incluye antes de abrir una cuenta.
La estructura de costes es el segundo factor, y el coste total de usar una plataforma incluye las comisiones por operación, las comisiones corrientes de la plataforma (un porcentaje de los activos o un cargo fijo mensual o anual), los cargos de custodia y las comisiones por conversión de divisas cuando compras ETF en una divisa extranjera. Una plataforma sin comisiones pero con una comisión anual alta puede costar más con el tiempo que otra con una pequeña comisión por operación y sin comisión de plataforma. La comparación debe mirar el coste total para la frecuencia de operaciones y el tamaño de cartera que esperas.
La regulación es el tercer factor, y descarta cualquier plataforma que no la cumpla, sean cuales sean sus costes o su gama. En España, la plataforma debe cumplir MiFID II y estar autorizada por la CNMV o por la autoridad de otro país de la UE, como BaFin en Alemania o CySEC en Chipre. La regulación obliga a la plataforma a mantener los activos de los clientes separados de su propio dinero y te da acceso a un sistema de indemnización si la plataforma quiebra. Para una plataforma autorizada en España, el sistema es el FOGAIN.
El tipo de cuenta es el cuarto factor. Los inversores en España pueden querer un plan de inversión periódica para inversiones recurrentes automáticas. Si la plataforma no ofrece el tipo de cuenta que necesitas, los otros tres factores no importan.
Aplicados en conjunto, los cuatro factores reducen la elección a dos o tres plataformas. Un principiante puede entonces comparar esas plataformas de ETF una al lado de otra, en la web o en las aplicaciones de ETF que ofrecen la mayoría de ellas.
¿Es posible hacer trading con ETF en lugar de invertir en ellos?
Sí, los inversores pueden hacer trading con ETF en lugar de invertir en ellos, a corto plazo o mediante CFD, pero este enfoque conlleva mucho más riesgo y coste que la inversión a largo plazo y no es adecuado para principiantes que construyen su primera cartera.
Sigue leyendo
El trading con ETF en el sentido de corto plazo significa comprar y vender ETF durante días, semanas o meses para beneficiarse de los movimientos de precios, en lugar de mantenerlos durante años para captar el crecimiento a largo plazo del índice. Este enfoque exige acertar una y otra vez con el momento de las operaciones. Brad Barber y Terrance Odean revisaron la investigación sobre inversores individuales en el Handbook of the Economics of Finance, y concluyeron que los inversores individuales obtienen peores resultados que los índices de referencia habituales, como los fondos indexados de bajo coste, y que los que operan con más frecuencia obtienen las rentabilidades netas más bajas.
El trading con CFD (contrato por diferencias) sobre ETF permite a los inversores especular con los precios de los ETF con apalancamiento, es decir, controlando una posición mayor de la que su capital permitiría normalmente. El apalancamiento amplifica tanto las ganancias como las pérdidas, y es posible perder más que la inversión inicial. Los CFD no están disponibles para los inversores minoristas en EE. UU., pero sí en el Reino Unido y en la UE con normas estrictas, entre ellas los límites de apalancamiento y la protección de saldo negativo que fijan la FCA en el Reino Unido y los reguladores nacionales en la UE.
La inversión a largo plazo en ETF es una estrategia basada en la diversificación, el interés compuesto y los costes bajos. El trading a corto plazo es una actividad distinta, con otro perfil de riesgo, costes más altos y una probabilidad de éxito mucho menor para los participantes sin experiencia. El horizonte temporal, el coste y la tolerancia al riesgo son lo que separa el trading de la inversión.
